دریافت وام قرض الحسنه
بانک ملت، ملی، رسالت یا مهر ایران؛ شرایط کدام بانک برای دریافت وام قرض الحسنه مناسبتر است؟
مقایسه بانکهای ملت، ملی، رسالت و مهر ایران از نظر وام، هزینه تسهیلات، ضمانت و خدمات غیرحضوری؛ کدام بانک با نیاز و بودجه شما سازگارتر است؟
وام کمهزینه، قسط قابل پرداخت یا خدمات بانکی کامل؟ مقایسه ملت، ملی، رسالت و مهر ایران نشان میدهد انتخاب مناسب، به مبلغ موردنیاز، سابقه حساب و نحوه استفاده شما از خدمات بانکی بستگی دارد.
برای انتخاب وام قرضالحسنه، فقط کارمزد را مقایسه نکنید. سؤال اصلی این است: «با میانگین حساب یکسان و مدت انتظار برابر، کدام طرح وام بیشتری با دوره بازپرداخت مناسب میدهد؟» پاسخ به ضریب تسهیلات، سقف فردی، شرایط ضمانت و هزینههای جانبی بستگی دارد.
بانک اول ـ نیکوام بانک ملت و مهربانی ملی بانک ملی، دو طرح قرضالحسنه مبتنی بر میانگین حساب هستند. در بانک قرضالحسنه مهر ایران نیز نیلوفر و نورا شرایط متفاوتی دارند و در بانک رسالت، مسیر دریافت وام بدون کارمزد قابل بررسی است. برای انتخاب محل سپردهگذاری باید نام دقیق طرح، مدت ایجاد میانگین و دوره بازپرداخت را همزمان مشخص کنید.
مبنای مقایسه: محاسبات ملت و ملی از جدولهای ارسالی این دو طرح استخراج شده است. ارقام مهر ایران از جدول میانگین لازم برای وام ۱۰۰ میلیون تومانی با بازپرداخت ۲۴ماهه گرفته شده؛ نام طرح و تاریخ اعتبار در تصویر مشخص نیست. بخش رسالت بر پایه فرمول یک محاسبهگر مستقل و تخمینی است، نه خروجی تأییدشده بانک. این مقایسه برای انتخاب اولیه است و مبلغ، کارمزد و تضمین نهایی باید در پیشنهاد جاری بانک تطبیق داده شود. در محاسبات روزشمار رسالت، هر ماه نمونه ۳۰ روز و شش ماه معادل ۱۸۰ روز فرض شده است.
ضریب سپردهگذاری دقیقاً چه معنایی دارد؟
منظور از ضریب در این گزارش، نسبت مبلغ وام به میانگین موجودی حساب است. اگر ضریب ۸۰ درصد و میانگین حساب ۱۰۰ میلیون تومان باشد، مبلغ محاسباتی وام ۸۰ میلیون تومان میشود. ضریب ۱۶۰ درصد، در همین شرایط معادل ۱۶۰ میلیون تومان وام است.
مبلغ محاسباتی وام = میانگین حساب × ضریب تسهیلات ÷ ۱۰۰
وام قابل پرداخت علاوه بر این محاسبه، به سقف فردی طرح، اعتبارسنجی و توان بازپرداخت محدود میشود. همچنین واریز یک مبلغ در روز افتتاح حساب، بهتنهایی معادل حفظ همان میانگین در کل دوره نیست؛ برداشت و زمان واریز بر معدل اثر میگذارند.
مقایسه طرحهای قرضالحسنه چهار بانک
| بانک و طرح | سقف معرفیشده برای مشتری حقیقی عادی | کارمزد | دوره بازپرداخت |
|---|---|---|---|
| ملت؛ نیکوام | تا ۳۰۰ میلیون تومان برای استفاده شخصی | ۴ درصد | تا ۶۰ ماه، متناسب با امتیاز |
| ملی؛ مهربانی ملی | تا ۳۰۰ میلیون تومان | گزینههای صفر، ۲ و ۴ درصد؛ با شرایط متناظر | از ۶ تا ۶۰ ماه، متناسب با امتیاز |
| مهر ایران؛ نیلوفر | تا ۵۰۰ میلیون تومان | ۲ تا ۴ درصد | تا ۶۰ ماه، متناسب با معدل و پرونده |
| مهر ایران؛ نورا | سقف و ضرایب جاری باید جداگانه کنترل شود | با کارمزد صفر معرفی شده است | مطابق شرایط همان طرح |
| رسالت؛ مسیر وام بدون کارمزد | تا ۵۰۰ میلیون تومان برای اشخاص حقیقی عادی | صفر؛ هزینه عضویت و خدمات جداگانه بررسی شود | مبلغ و دوره مطابق پیشنهاد قابل انتخاب سامانه |
تفاوت کارمزد رسالت با فرض محاسبهگر: ابزار مستقل مورد استفاده، قسط را با افزودن یکباره ۲ درصد به اصل وام و تقسیم بر تعداد ماهها تخمین میزند. این فرض، جدول قطعی اقساط قرارداد یا اثبات کارمزد مسیر بدون کارمزد بانک نیست. در این گزارش فقط فرمول امتیاز آن برای برآورد مبلغ استفاده شده و اقساط واقعی و هزینه عضویت یا خدمات باید جداگانه بررسی شوند.
سقف ایجاد یا انتقال امتیاز را با سقف استفاده شخصی اشتباه نگیرید. برای مثال، عنوان «یک میلیارد تومان امتیاز نیکوام» به معنی پرداخت یک میلیارد تومان به یک متقاضی عادی نیست. همچنین سقفهای ویژه اصناف یا اشخاص حقوقی در رسالت، به همه اشخاص حقیقی تعلق نمیگیرد.
جدول ضرایب منتشرشده نیکوام بانک ملت
در این جدول درصدها، نسبت وام به میانگین حساب هستند. جدول، نمونههای منتشرشده را نشان میدهد و همه حالتهای ممکن را پوشش نمیدهد. علامت «—» یعنی برای آن ترکیب در جدول مورد استفاده، ضریبی درج نشده است.
| مدت ایجاد میانگین | بازپرداخت ۱۲ ماه | ۲۴ ماه | ۳۶ ماه | ۴۸ ماه | ۶۰ ماه |
|---|---|---|---|---|---|
| ۱ ماه | ۲۷٪ | ۱۵٪ | ۱۰٪ | — | — |
| ۲ ماه | ۵۵٪ | ۳۰٪ | ۲۰٪ | ۱۵٪ | — |
| ۳ ماه | ۸۰٪ | ۴۰٪ | ۳۰٪ | ۲۰٪ | ۱۵٪ |
| ۴ ماه | ۱۱۰٪ | ۵۵٪ | ۴۰٪ | ۳۰٪ | ۲۰٪ |
| ۶ ماه | ۱۶۰٪ | ۸۰٪ | ۶۰٪ | ۴۵٪ | ۳۰٪ |
| ۱۲ ماه | ۳۲۰٪ | ۱۶۰٪ | ۱۱۰٪ | ۸۰٪ | ۶۰٪ |
مثلاً میانگین ۱۰۰ میلیون تومانی در ۶ ماه، بر اساس این جدول، برای بازپرداخت یکساله ۱۶۰ میلیون تومان و برای بازپرداخت سهساله ۶۰ میلیون تومان امتیاز وام ایجاد میکند. در نتیجه، ضریب بالا را نمیتوان مستقل از مدت بازپرداخت ارزیابی کرد.
جدول ضرایب مهربانی ملی؛ بر اساس تصویر ارسالی
اعداد، نسبت مبلغ وام به میانگین حساب بر حسب درصد هستند. کارمزد درجشده در تصویر ۴ درصد است؛ این ضرایب نباید بدون تأیید به گزینههای کارمزد صفر و ۲ درصد تعمیم داده شوند.
| مدت ایجاد میانگین | بازپرداخت ۱۲ ماه | ۲۴ ماه | ۳۶ ماه | ۴۸ ماه | ۶۰ ماه |
|---|---|---|---|---|---|
| ۱ ماه | ۲۶٪ | ۱۳٪ | ۹٪ | ۷٪ | ۵٪ |
| ۲ ماه | ۵۲٪ | ۲۶٪ | ۱۸٪ | ۱۳٪ | ۱۰٪ |
| ۳ ماه | ۷۸٪ | ۳۹٪ | ۲۶٪ | ۲۰٪ | ۱۶٪ |
| ۴ ماه | ۱۰۴٪ | ۵۲٪ | ۳۵٪ | ۲۶٪ | ۲۱٪ |
| ۶ ماه | ۱۵۶٪ | ۷۸٪ | ۵۲٪ | ۳۹٪ | ۳۲٪ |
| ۱۲ ماه | ۳۱۲٪ | ۱۵۶٪ | ۱۰۴٪ | ۷۸٪ | ۶۳٪ |
بالاترین ضریب یک جدول را با طولانیترین دوره بازپرداخت آن ترکیب نکنید. مثلاً در جدول کامل مهربانی، ضریب ۳۷۰ درصد مربوط به سپردهگذاری ۱۲ماهه و بازپرداخت ۶ماهه است؛ برای همین مدت سپردهگذاری و بازپرداخت ۶۰ماهه، ضریب ۶۳ درصد درج شده است. سقف فردی ۳۰۰ میلیون تومان هم مستقل از حاصل محاسبه اعمال میشود.
ضرایب برآوردی رسالت چگونه محاسبه میشود؟
محاسبهگر مستقل مورد استفاده، امتیاز را بر مبنای بازپرداخت ۱۰ماهه برآورد میکند:
امتیاز ۱۰ماهه = میانگین حساب × تعداد روز سپردهگذاری ÷ ۱۸۰
وام برآوردی = امتیاز ۱۰ماهه × ۱۰ ÷ تعداد ماه بازپرداخت
برای نمونه، میانگین ۱۰۰ میلیون تومانی طی ۱۸۰ روز، در این مدل ۱۰۰ میلیون تومان امتیاز ۱۰ماهه ایجاد میکند؛ تبدیل آن به بازپرداخت ۲۴ماهه، حدود ۴۱٫۶۷ میلیون تومان وام میدهد. «امتیاز ۱۰ماهه» با مبلغ وام در هر دوره دلخواه یکسان نیست.
| مدت نمونه ایجاد میانگین | بازپرداخت ۱۲ ماه | ۲۴ ماه | ۳۶ ماه | ۴۸ ماه | ۶۰ ماه |
|---|---|---|---|---|---|
| ۱ ماه؛ ۳۰ روز | ۱۳٫۸۹٪ | ۶٫۹۴٪ | ۴٫۶۳٪ | ۳٫۴۷٪ | ۲٫۷۸٪ |
| ۲ ماه؛ ۶۰ روز | ۲۷٫۷۸٪ | ۱۳٫۸۹٪ | ۹٫۲۶٪ | ۶٫۹۴٪ | ۵٫۵۶٪ |
| ۳ ماه؛ ۹۰ روز | ۴۱٫۶۷٪ | ۲۰٫۸۳٪ | ۱۳٫۸۹٪ | ۱۰٫۴۲٪ | ۸٫۳۳٪ |
| ۴ ماه؛ ۱۲۰ روز | ۵۵٫۵۶٪ | ۲۷٫۷۸٪ | ۱۸٫۵۲٪ | ۱۳٫۸۹٪ | ۱۱٫۱۱٪ |
| ۶ ماه؛ ۱۸۰ روز | ۸۳٫۳۳٪ | ۴۱٫۶۷٪ | ۲۷٫۷۸٪ | ۲۰٫۸۳٪ | ۱۶٫۶۷٪ |
| ۱۲ ماه؛ ۳۶۰ روز | ۱۶۶٫۶۷٪ | ۸۳٫۳۳٪ | ۵۵٫۵۶٪ | ۴۱٫۶۷٪ | ۳۳٫۳۳٪ |
درصدهای جدول گرد شدهاند؛ محاسبات مبلغ با فرمول اصلی و بدون گرد کردن میانی انجام شدهاند. این ضرایب، برآورد مدل مستقلاند و تأیید شرایط جاری بانک رسالت محسوب نمیشوند.
جدول مهر ایران؛ میانگین لازم برای وام ۱۰۰ میلیون تومانی
جدول امتیازی ارسالی مهر ایران، تمام ردیفها را برای وام ۱۰۰ میلیون تومان و بازپرداخت ۲۴ماهه نشان میدهد. مبالغ تصویر به ریالاند؛ برای مثال، ۱٬۴۴۹٬۰۰۰٬۰۰۰ ریال برابر با ۱۴۴٫۹ میلیون تومان است. اعداد زیر با تبدیل واحد به تومان بازنویسی شدهاند. از این جدول، ضریب سایر دورههای بازپرداخت استنتاج نشده است.
| مدت انتظار / ایجاد میانگین | میانگین لازم؛ میلیون تومان | مبلغ وام؛ میلیون تومان | بازپرداخت |
|---|---|---|---|
| ۱ ماه | ۹۲۵٫۹۰ | ۱۰۰ | ۲۴ ماه |
| ۲ ماه | ۴۶۳٫۰۰ | ۱۰۰ | ۲۴ ماه |
| ۳ ماه | ۳۰۸٫۶۰ | ۱۰۰ | ۲۴ ماه |
| ۴ ماه | ۲۲۶٫۲۰ | ۱۰۰ | ۲۴ ماه |
| ۵ ماه | ۱۷۷٫۶۰ | ۱۰۰ | ۲۴ ماه |
| ۶ ماه | ۱۴۴٫۹۰ | ۱۰۰ | ۲۴ ماه |
| ۷ ماه | ۱۲۱٫۸۰ | ۱۰۰ | ۲۴ ماه |
| ۸ ماه | ۱۰۴٫۵۰ | ۱۰۰ | ۲۴ ماه |
| ۹ ماه | ۹۱٫۲۰ | ۱۰۰ | ۲۴ ماه |
| ۱۰ ماه | ۸۰٫۵۰ | ۱۰۰ | ۲۴ ماه |
| ۱۱ ماه | ۷۱٫۹۰ | ۱۰۰ | ۲۴ ماه |
| ۱۲ ماه | ۶۴٫۷۰ | ۱۰۰ | ۲۴ ماه |
نکته: نام طرح و تاریخ اعتبار در تصویر مشخص نیست؛ بنابراین این جدول را خودکار به نیلوفر، نورا یا همه وامهای مهر ایران نسبت نمیدهیم. هنگام درخواست، عنوان طرح متناظر باید روشن شود.
طرح ارکیده مهر ایران؛ چرا جداگانه بررسی میشود؟
جدول دیگر مهر ایران بر مبنای «مبلغ صلحشده» و مبلغ تسهیلات تنظیم شده است. این سازوکار با نگهداری موجودی در حساب شخصی برای ایجاد میانگین یکسان نیست؛ شرایط حقوقی آورده، معرفی دریافتکننده و امکان بازگشت وجه باید پیش از انتخاب روشن شود.
| مبلغ صلحشده؛ میلیون تومان | تسهیلات؛ میلیون تومان | بازپرداخت | انتظار عادی | انتظار درجشده برای جشنواره رویش مهر |
|---|---|---|---|---|
| ۱۰۰ | ۲۰۰ | ۲۰ ماه | ۳۰ روز | ۲۰ روز |
| ۱۵۰ | ۳۰۰ | ۳۰ ماه | ۶۰ روز | ۴۰ روز |
| ۲۰۰ | ۴۰۰ | ۴۰ ماه | ۹۰ روز | ۷۰ روز |
| ۲۵۰ | ۵۰۰ | ۵۰ ماه | ۱۲۰ روز | ۹۰ روز |
ضریب دوبرابری این جدول را نباید کنار ضریب حساب امتیازی معمول گذاشت و نتیجه گرفت مهر ایران با همان شرایط دو برابر بانک دیگر وام میدهد. زمانهای جشنواره نیز تنها در صورت احراز فعال بودن همان جشنواره قابل استفادهاند.
نتیجه گیری : از لحاظ زمان لازم برای خواب پول و با توجه به مدت زمان لازم جهت میانگین گیری و ایجاد معدل حساب با توجه به نمودار زیر بانک ملت مناسب تر است .
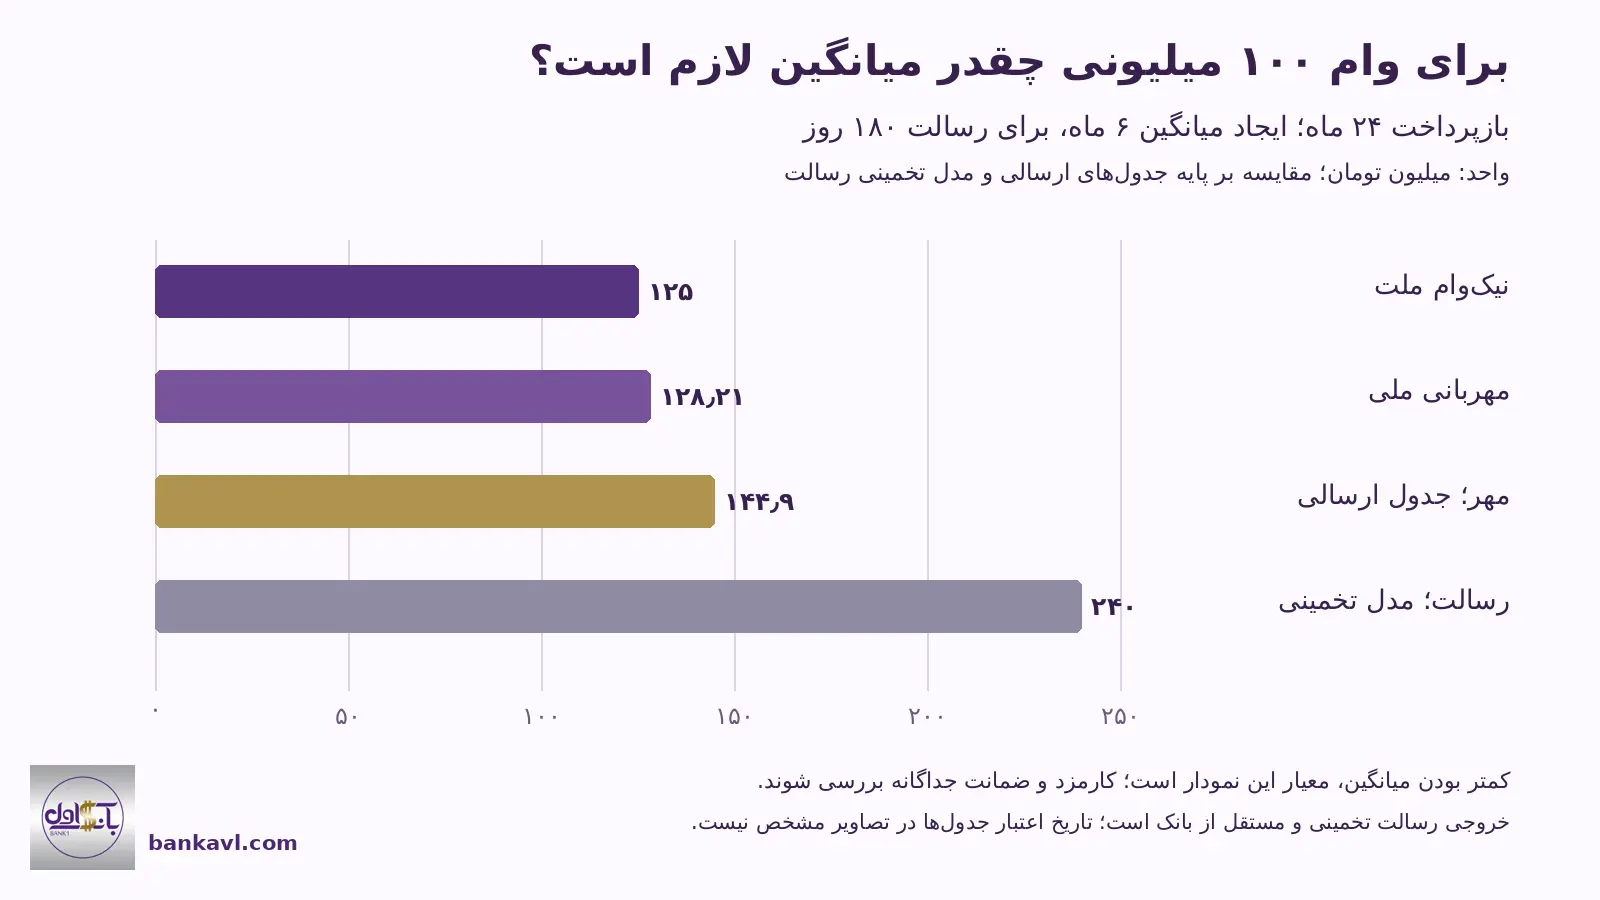
جدول اصلی مقایسه؛ وام ۱۰۰ میلیون تومان با بازپرداخت ۲۴ماهه
برای مقایسهای قابل فهم، مبلغ وام و زمان بازپرداخت را ثابت میکنیم و میانگین لازم را میسنجیم. تمام مبالغ جدول، میلیون تومان است؛ هرچه میانگین لازم کمتر باشد، در همان سناریو پول کمتری برای ایجاد امتیاز نیاز دارید. ردیف رسالت تخمینی است و ماههای آن ۳۰روزه فرض شدهاند.
| مدت نمونه | ملت؛ نیکوام | ملی؛ مهربانی ۴٪ | مهر؛ جدول ارسالی ۲۴ماهه | رسالت؛ برآورد مستقل |
|---|---|---|---|---|
| ۱ ماه | ۶۶۶٫۶۷ | ۷۶۹٫۲۴ | ۹۲۵٫۹۰ | ۱۴۴۰٫۰۰ |
| ۲ ماه | ۳۳۳٫۳۴ | ۳۸۴٫۶۲ | ۴۶۳٫۰۰ | ۷۲۰٫۰۰ |
| ۳ ماه | ۲۵۰٫۰۰ | ۲۵۶٫۴۲ | ۳۰۸٫۶۰ | ۴۸۰٫۰۰ |
| ۴ ماه | ۱۸۱٫۸۲ | ۱۹۲٫۳۱ | ۲۲۶٫۲۰ | ۳۶۰٫۰۰ |
| ۶ ماه | ۱۲۵٫۰۰ | ۱۲۸٫۲۱ | ۱۴۴٫۹۰ | ۲۴۰٫۰۰ |
| ۱۲ ماه | ۶۲٫۵۰ | ۶۴٫۱۱ | ۶۴٫۷۰ | ۱۲۰٫۰۰ |
میانگین لازم در ملت و ملی به دو رقم اعشار رو به بالا گرد شده است. ارقام مهر مستقیماً از تصویر تبدیل واحد شدهاند و دقتی بیش از جدول اصلی ندارند. در این سناریوها، نیکوام میانگین کمتری نشان میدهد؛ رتبهبندی فقط درباره همین دادهها و معیار «میانگین لازم» است.
مثال کاربردی؛ شش ماه فرصت دارید و ۱۰۰ میلیون تومان وام میخواهید
برای بازپرداخت ۲۴ماهه، میانگین لازم طبق دادههای این مقایسه چنین است: نیکوام ملت ۱۲۵ میلیون تومان، مهربانی ملی حدود ۱۲۸٫۲۱ میلیون تومان، جدول ارسالی مهر ۱۴۴٫۹ میلیون تومان و مدل تخمینی رسالت برای ۱۸۰ روز ۲۴۰ میلیون تومان.
در این مثال، نیکوام حدود ۳٫۲۱ میلیون تومان میانگین کمتری از مهربانی و ۱۹٫۹ میلیون تومان کمتر از جدول مهر نیاز دارد. اختلاف با مدل تخمینی رسالت ۱۱۵ میلیون تومان است؛ این اختلاف، مبلغ سود یا هزینه وام نیست، بلکه تفاوت میانگین لازم طی دوره انتظار است.
اگر از قبل در یکی از بانکها امتیاز دارید، شروع مجدد در بانک دیگر ممکن است نتیجه عملی متفاوتی بدهد. ضریب بهتر زمانی مزیت دارد که بتوانید زمان انتظار، کارمزد و شرایط ضمانت همان طرح را هم بپذیرید.
برای بررسی تفاوت مسیرهای دو بانک قرضالحسنه، مقایسه وام رسالت و مهر ایران را بخوانید.
کدام وام حضوری و کدام غیرحضوری است؟
| بانک و طرح | مسیر غیرحضوری | وضعیت مراجعه حضوری |
|---|---|---|
| ملت؛ نیکوام | دریافت نیکوام در دیما برای مشتریان واجد شرایط؛ افتتاح حساب و خدمات مرتبط از کانالهای بانک نیز ارائه میشود | مسیر شعبه برای پیگیری و پروندههای نیازمند رسیدگی حضوری وجود دارد |
| ملی؛ مهربانی | افتتاح حساب و درخواست وام از بام؛ تأیید مراحل دیجیتال توسط متقاضی و ضامن | افتتاح حساب و رسیدگی در شعب امکانپذیر است؛ برخی پروندهها به مراجعه نیاز دارند |
| مهر ایران؛ نیلوفر | خدمات حساب و درخواست تسهیلات در کیوبانک و بسترهای بانک، با احراز شرایط | تکمیل پرونده و تضامین میتواند تابع مسیر و شرایط شعبه باشد |
| رسالت؛ وام بدون کارمزد | درخواست، بررسی پیشنهاد و امضای قرارداد در امرسالت | مسیر اصلی این محصول غیرحضوری است؛ راهنمایی و رفع موانع از پشتیبانی رسمی پیگیری شود |
در مهربانی، انتخاب بازپرداخت ۶ یا ۱۲ ماهه ممکن است با محدودیت مرتبط با سابقه سایر حسابهای متقاضی و ضامن در مسیر بام روبهرو شود. بنابراین داشتن امتیاز کافی در حساب طرح، بهتنهایی همه شرایط دریافت غیرحضوری را تأمین نمیکند.
ضامن و تضمین موردنیاز هر طرح
| طرح | وضعیت ضامن | نکتهای که باید قبل از سپردهگذاری روشن شود |
|---|---|---|
| نیکوام ملت | برای دارندگان رتبه A و B تا ۲۰۰ میلیون تومان بدون معرفی ضامن اعلام شده؛ سقف فردی ۳۰۰ میلیون تومان با یک ضامن | معافیت از ضامن به رتبه و تأیید بانک وابسته است؛ بدون ضامن الزاماً به معنی حذف همه تعهدات نیست |
| مهربانی ملی | یک ضامن معتبر متناسب با شرایط اعتباری طرح | اعتبار ضامن و مدارک یا تعهدات موردنیاز در مسیر انتخابی کنترل شود؛ بدون چک یا سفته با بدون ضامن یکسان نیست |
| نیلوفر مهر ایران | تضمین بر اساس مبلغ و رتبه اعتباری تعیین میشود | تعداد ثابت ضامن برای همه متقاضیان قابل اعلام نیست؛ امکان بدون ضامن بودن بعضی پروندهها، حکم عمومی نیست |
| رسالت؛ مسیر بدون کارمزد | نتیجه اعتبارسنجی و شرایط پرونده، نیاز به ضامن یا بهبوددهنده و تعهد الکترونیکی را تعیین میکند | نمیتوان برای همه متقاضیان «بدون ضامن» یا «حتماً یک ضامن» نوشت |
نتیجه؛ کدام بانک برای سپردهگذاری مناسبتر است؟
برای دریافت وام ۱۰۰ میلیون تومانی با بازپرداخت ۲۴ماهه، نیکوام ملت در ردیفهای مقایسهشده به میانگین کمتری نیاز دارد. اگر از صفر شروع میکنید، کارمزد ۴ درصد را میپذیرید و امکان تأمین شرایط اعتباری را دارید، این طرح در سناریوی فوق انتخاب اول بررسی است. مهربانی ملی در چند ردیف فاصله کمی دارد؛ سابقه حساب، دسترسی به ضامن و پیشنهاد کارمزد کمتر میتواند انتخاب آن را منطقی کند.
مهر ایران را بر اساس نام دقیق طرح بسنجید. جدول حساب امتیازی، نورای بدون کارمزد و ارکیده با آورده صلحشده، سه وضعیت یکسان نیستند. رسالت نیز برای متقاضی حساس به کارمزد و مایل به پیگیری غیرحضوری ارزش بررسی دارد؛ ولی برآورد مستقل امتیاز را باید با پیشنهاد واقعی امرسالت تطبیق داد.
این نتیجه، رتبهبندی همهجانبه بانکها نیست؛ مقایسه یک مبلغ وام، یک دوره بازپرداخت و دادههای مشخص است. انتخاب نهایی باید با میانگین لازم، مدت انتظار، مبلغ قابل تصویب، مجموع هزینه و شرایط ضمانت انجام شود.
برای مبلغهای بالاتر، راهنمای انتخاب بانک برای وام تا یک میلیارد تومان مسیرهای دیگر را هم بررسی کرده است. تغییرات طرحها را نیز میتوانید در خبرهای بانک قرضالحسنه مهر ایران دنبال کنید.