بیشترین سود بانکی
بهترین بانک برای سپردهگذاری ۱۴۰۵؛ جدول سود عادی و ویژه
سود عادی و ویژه بانکها را با توجه به مبلغ سپرده و شرایط برداشت مقایسه کنید؛ جدول محاسبه سود ماهانه با نرخهای ۲۰٫۵ تا ۳۲ درصد.
بیشترین سود سپرده را کدام بانک به مشتریان پرداخت می کند؟
در کدام بانک سپرده گذاری کنیم؟
بهروزرسانی: ۲۶ مهر ۱۴۰۵ | بانک اول
اگر چندصد میلیون یا چند میلیارد تومان پول دارید، مقایسه بانکها فقط با سود ۲۰٫۵ تا ۲۲٫۵ درصد کامل نمیشود. در کنار حسابهای عادی، پیشنهادهای ویژه و توافقی با سود بالاتر هم وجود دارد؛ پیشنهادهایی که مبلغ سپرده، مدت نگهداری و شرایط برداشت در آنها تعیینکننده است.
در بازار سپردههای بزرگ، بازه ۲۶ تا ۳۲ درصد نیز مطرح است؛ اما این ارقام نرخ عمومی همه حسابها نیستند. نرخ قابل دریافت هر مشتری باید همراه با نام محصول و شرایط پرداخت در قرارداد مشخص شود. بنابراین برای پیدا کردن بهترین بانک، ابتدا مبلغ سرمایه و زمان احتمالی نیاز به اصل پول را روشن کنید.
کدام بانک بالاترین نرخ سود سپرده را ارائه میدهد؟
برای سرمایههای بزرگ، لازم است نرخهای پیشنهادیِ ویژه را جدا از جدول حسابهای عادی مقایسه کنید. جدول زیر نمونههایی از پیشنهادهای قابل پیگیری را نشان میدهد؛ هر ردیف به مبلغ درجشده مربوط است و تأیید عرضه همگانی یا نرخ قطعی روز برای همه شعب نیست. شرایط نهایی را پیش از انتقال پول از شعبه بگیرید.
| بانک یا مؤسسه | نرخ سالانه پیشنهادی؛ مشروط | مبلغ مرتبط؛ تومان |
|---|---|---|
| گردشگری | ۳۰٫۵ تا ۳۱٪ | ۱۰ میلیارد و بیشتر |
| مؤسسه ملل | ۳۰٫۵٪ | یک میلیارد و بیشتر |
| پاسارگاد | ۳۰٪ | ۵ تا ۱۰ میلیارد |
| اقتصادنوین | ۲۹ تا ۳۰٪ | ۱۰ میلیارد و بیشتر |
| ملت | ۲۹٫۹٪ | ۱۵ میلیارد |
| کارآفرین | ۲۹٫۵٪ | ۳۰ میلیارد و بیشتر |
| تجارت | ۲۸ تا ۲۹٪ | ۵ میلیارد و بیشتر |
| رفاه کارگران | ۲۸٪ | ۵۰۰ میلیون |
| سامان | ۲۶ تا ۲۷٪ | ۵ تا ۲۰ میلیارد |
| سینا | ۲۶ تا ۲۸٪ | یک تا ۱۰ میلیارد |
| ملی | ۲۶٪ | ۵۰۰ میلیون تا ۵ میلیارد |
بنابر گزارش ها بانک های مثل صادرات و ملی و تجارت به سپرده با مبالغ بالا (بیشتر از ده میلیارد تومان) سود های بالای ۲۹ درصد پرداخت می کنند.
برای آشنایی با سازوکار این حسابها، مطلب سود سپرده بانکی ویژه را هم بخوانید.
سود ۳۲ درصدی؛ چه چیزی باید در قرارداد روشن شود؟
اگر شعبهای نرخ ۳۲ درصد پیشنهاد کرد، روشن کنید که منظور سود نقدی سالانه است یا بازده مؤثرِ حاصل از سرمایهگذاری مجدد، ترکیب سپرده و اوراق، یا بازده یک صندوق. این تفاوت مستقیماً روی مبلغ دریافتی شما اثر دارد. در این مقایسه، نرخ ۳۲ درصد به بانک مشخصی نسبت داده نشده و در جدول درآمد، فقط سناریوی محاسباتی است.
یک نرخ پیشنهادی زمانی برای شما قابل استفاده است که مبلغتان به حداقل لازم برسد و شرایط ماندگاری را رعایت کنید. حسابی که برای سپرده ۱۰ میلیارد تومانی سود بیشتری میدهد، الزاماً همان نرخ را به سپرده ۵۰۰ میلیون تومانی نمیپردازد. همچنین، نرخ بالاترِ یک محصول را نمیتوان به همه حسابهای بانک تعمیم داد.
کدام بانک برای مبلغ سپرده شما مناسبتر است؟
برای سرمایه چندصد میلیون تومانی، سراغ پیشنهادهایی بروید که حداقل مبلغشان با سرمایه شما سازگار است؛ پرداخت سود برای سپردههای چنددهمیلیاردی معیار مناسبی برای این گروه نیست. برای سپردههای یک تا چند میلیارد تومان، مقایسه نرخ توافقی و شرایط خروج اهمیت بیشتری پیدا میکند. در مبالغ بزرگتر نیز علاوه بر نرخ، زمان پرداخت سود و میزان تمرکز پول در یک بانک را بسنجید.
از نظر نرخ اسمیِ پیشنهادهای جدول، گردشگری و مؤسسه ملل در بالای فهرست قرار میگیرند، اما مقایسه نهایی باید میان پیشنهادهای هممبلغ و همشرط انجام شود. این ترتیب، رتبهبندی سلامت مالی یا تضمین امنیت بانکها نیست. بهترین انتخاب عملی، بانکی است که برای مبلغ شما سود خالص بیشتری بدهد و شرایط برداشت آن با برنامهتان سازگار باشد.
سود ماهانه با نرخهای ۲۶ تا ۳۲ درصد چقدر میشود؟
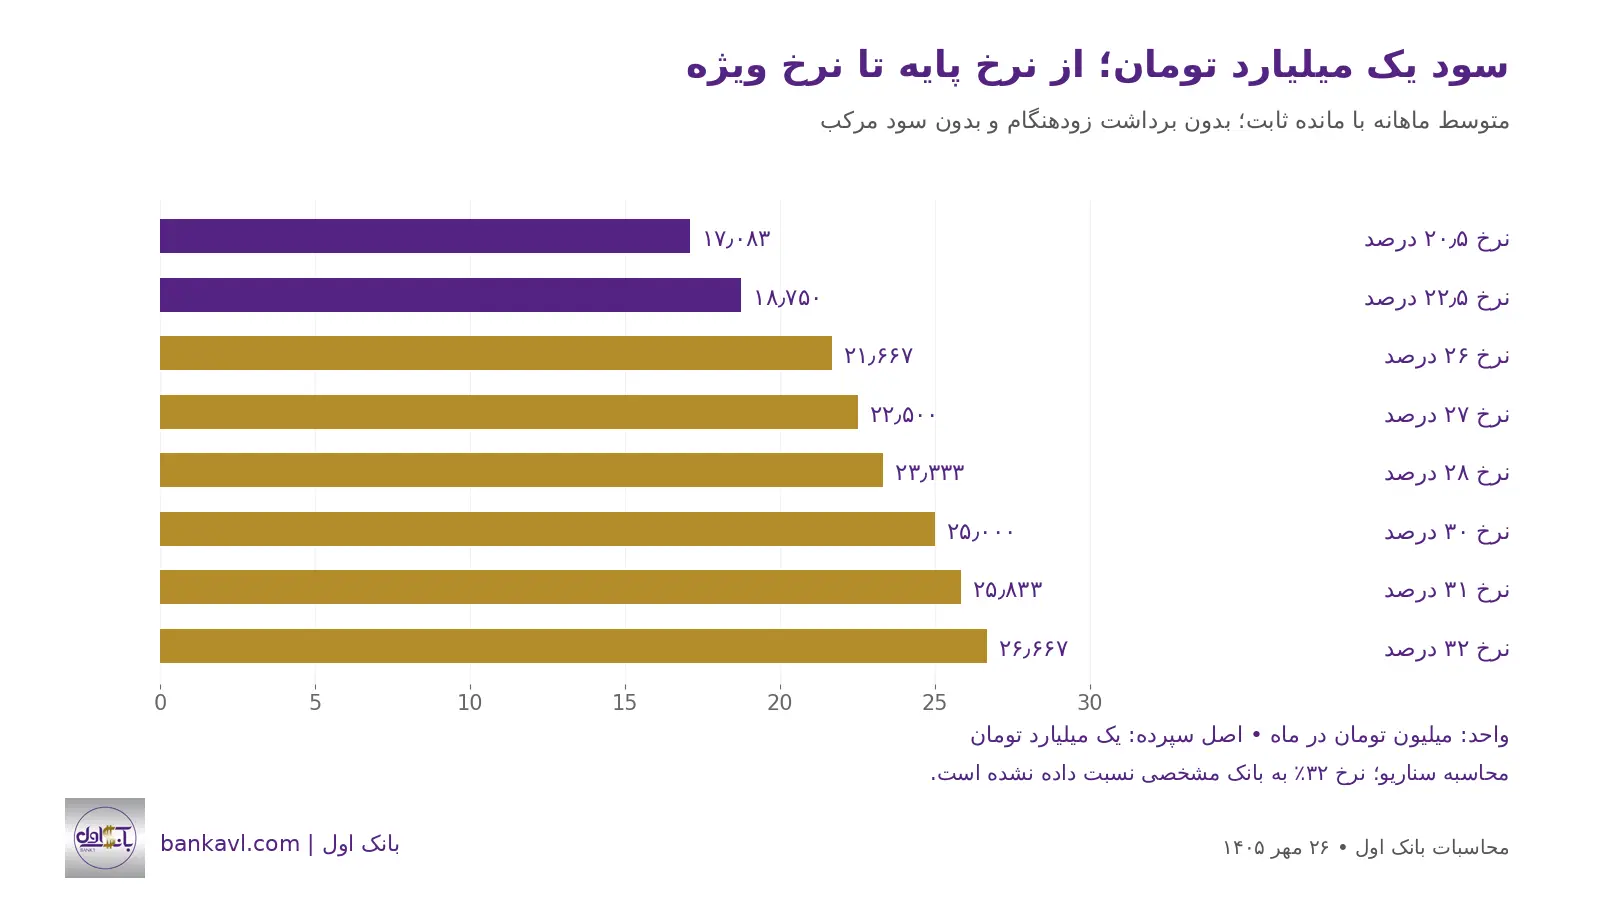
فرمول مقایسه ساده است: متوسط سود ماهانه = مبلغ سپرده × نرخ سود سالانه ÷ ۱۰۰ ÷ ۱۲. جدول زیر محاسبه درآمد در چند نرخ است؛ به معنی در دسترس بودن همه نرخها برای همه مبالغ نیست. اصل پول ثابت، سود ساده و نبود برداشت زودهنگام فرض شده است. ارقام به نزدیکترین تومان گرد شدهاند.
| نرخ سالانه | ۱۰۰ میلیون تومان | ۵۰۰ میلیون تومان | یک میلیارد تومان |
|---|---|---|---|
| ۲۰٫۵٪ | ۱٬۷۰۸٬۳۳۳ | ۸٬۵۴۱٬۶۶۷ | ۱۷٬۰۸۳٬۳۳۳ |
| ۲۲٫۵٪ | ۱٬۸۷۵٬۰۰۰ | ۹٬۳۷۵٬۰۰۰ | ۱۸٬۷۵۰٬۰۰۰ |
| ۲۶٪ | ۲٬۱۶۶٬۶۶۷ | ۱۰٬۸۳۳٬۳۳۳ | ۲۱٬۶۶۶٬۶۶۷ |
| ۲۷٪ | ۲٬۲۵۰٬۰۰۰ | ۱۱٬۲۵۰٬۰۰۰ | ۲۲٬۵۰۰٬۰۰۰ |
| ۲۸٪ | ۲٬۳۳۳٬۳۳۳ | ۱۱٬۶۶۶٬۶۶۷ | ۲۳٬۳۳۳٬۳۳۳ |
| ۳۰٪ | ۲٬۵۰۰٬۰۰۰ | ۱۲٬۵۰۰٬۰۰۰ | ۲۵٬۰۰۰٬۰۰۰ |
| ۳۱٪ | ۲٬۵۸۳٬۳۳۳ | ۱۲٬۹۱۶٬۶۶۷ | ۲۵٬۸۳۳٬۳۳۳ |
| ۳۲٪ | ۲٬۶۶۶٬۶۶۷ | ۱۳٬۳۳۳٬۳۳۳ | ۲۶٬۶۶۶٬۶۶۷ |
برای یک میلیارد تومان، تفاوت نرخ ۲۲٫۵ و ۳۰ درصد معادل سالی ۷۵ میلیون تومان و بهطور متوسط ماهی ۶ میلیون و ۲۵۰ هزار تومان است. در مقایسه نرخ ۲۲٫۵ با سناریوی ۳۲ درصد، این فاصله به سالی ۹۵ میلیون تومان و متوسط ماهی حدود ۷ میلیون و ۹۱۷ هزار تومان میرسد. پرداخت واقعی هر دوره میتواند به تعداد روزها و ضوابط محاسبه قرارداد وابسته باشد.
مقایسه متوسط سود ماهانه یک میلیارد تومان در نرخهای مختلف؛ نرخ ۳۲ درصد سناریوی محاسباتی است.
پس نرخهای ۲۰٫۵ تا ۲۲٫۵ درصد مربوط به چیست؟
این ارقام، مبنای نرخهای حسابهای عادیاند؛ برای مقایسه حسابهای معمولی کاربرد دارند، اما کل بازار طرحهای ویژه را توصیف نمیکنند. دوره قرارداد را هم با حداقل مدت حفظ نرخ یکی ندانید: ممکن است قرارداد یکساله باشد ولی پس از مدت مشخصی، خروج بدون کاهش نرخ طبق همان قرارداد مجاز باشد.
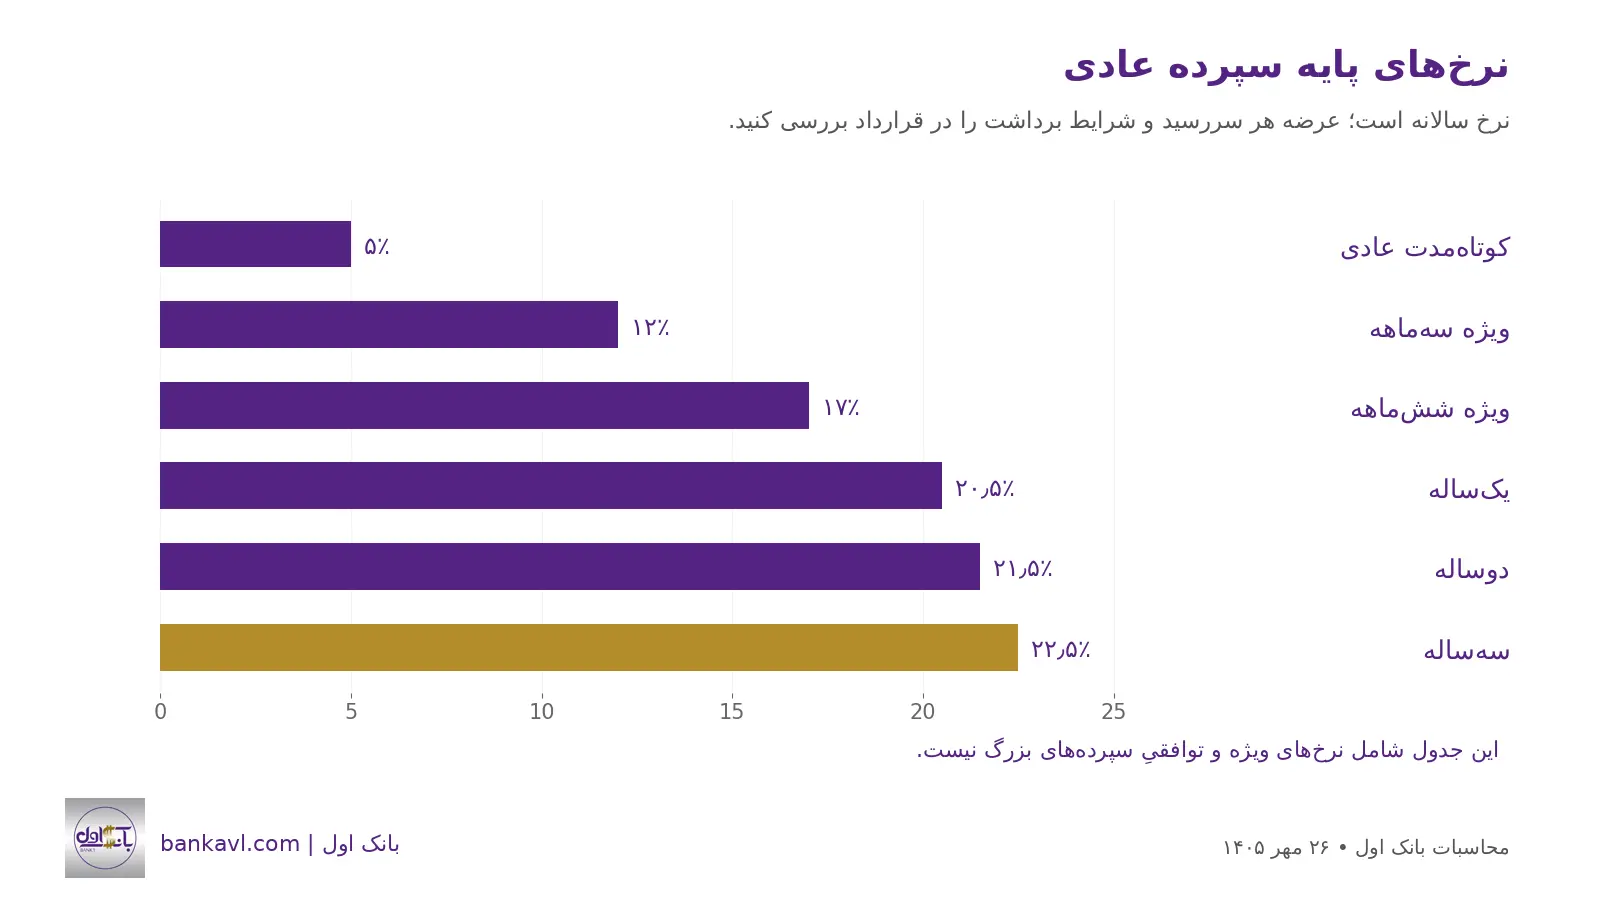
| نوع حساب عادی | نرخ سالانه مبنا |
|---|---|
| کوتاهمدت عادی | ۵٪ |
| ویژه سهماهه | ۱۲٪ |
| ویژه ششماهه | ۱۷٪ |
| یکساله | ۲۰٫۵٪ |
| دوساله | ۲۱٫۵٪ |
| سهساله | ۲۲٫۵٪ |
نرخهای جدول سالانهاند. مثلاً ۲۲٫۵ درصد سالانه برای مانده ثابت، متوسط معادل ۱٫۸۷۵ درصد اصل سپرده در هر ماه است. عرضه حساب سهماهه، ششماهه یا سایر سررسیدها را از بانک بررسی کنید؛ وجود نرخ در جدول به معنی امکان افتتاح همه انواع حساب در همه شعب نیست.
نرخهای پایه حسابهای عادی؛ نرخهای ویژه سپردههای بزرگ در این نمودار نیامدهاند.
بانک دولتی، خصوصی یا قرضالحسنه؛ کدام سود بیشتری میدهد؟
| گروه | نمونه | معیار مناسب مقایسه |
|---|---|---|
| دولتی | ملی و سپه | شرایط حساب عادی و پیشنهاد ویژه همان شعبه؛ دولتی بودن بهتنهایی به معنی سود کمتر نیست. |
| بانکهای واگذارشده | ملت، تجارت و صادرات | نرخ، حداقل وجه و شرایط برداشت هر محصول را مستقل بررسی کنید. |
| خصوصی | پاسارگاد، سامان، اقتصادنوین و کارآفرین | نرخ ویژه را در کنار نوع ابزار و شرایط قرارداد بسنجید. |
| قرضالحسنه | مهر ایران و رسالت | حساب قرضالحسنه سود سرمایهگذاری دورهای ندارد؛ مزیت احتمالی وام را جدا حساب کنید. |
برای تعیین بهترین بانک از نظر امنیت، مالکیت یا بالاترین سود کافی نیست. وضعیت مجوز، اطلاعات مالی، نوع حساب و شرایط ضمانت سپرده باید بررسی شود. تقسیم حساب در چند شعبه یک بانک نیز با تقسیم وجه میان چند بانک متفاوت است.
نرخ شکست؛ عامل تعیینکننده درآمد واقعی
سود بالاتر وقتی به نفع شماست که شرایط دریافت آن را رعایت کنید. در خروج زودهنگام ممکن است سود کل دوره با نرخ پایینتری بازمحاسبه شود و مبلغ اضافهای که قبلاً گرفتهاید، هنگام تسویه کسر شود. امکان برداشت بخشی از وجه و اثر آن بر مانده حساب هم باید روشن باشد.
مثال آموزشی: برای یک میلیارد تومان با نرخ سالانه ۳۰ درصد، سودِ دوره فرضیِ دقیقاً نیمسال، ۱۵۰ میلیون تومان است. اگر قرارداد برای همان خروج، نرخ بازخرید سالانه ۲۰ درصد تعیین کرده باشد، سود دوره به ۱۰۰ میلیون تومان کاهش مییابد؛ یعنی ۵۰ میلیون تومان اختلاف. این مثال، شرط هیچ بانک مشخصی نیست.
قبل از امضای قرارداد، شرایط برداشت زودهنگام و بازمحاسبه سود را بخوانید.
آیا حساب ممتاز بانک مسکن را باید با سود نقدی مقایسه کرد؟
در بعضی حسابهای ممتاز، بازده از دو جزء تشکیل میشود: سود نقدی و ارزش اوراق تخصیصیافته. قیمت اوراق، زمان تخصیص و هزینه فروش روی نتیجه اثر میگذارد؛ بنابراین بازده ترکیبی را سود نقدی ثابت فرض نکنید. جزئیات حساب سپرده ممتاز بانک مسکن برای مقایسه این نوع حساب مفید است.
سپرده بانکی، گواهی سپرده و صندوق درآمد ثابت چه تفاوتی دارند؟
حساب سپرده، گواهی سپرده و واحد صندوق، قراردادهای یکسانی ندارند. معرفی محصول در شعبه یا خرید از درگاه بانکی هم این تفاوت را از بین نمیبرد. در گواهی، دوره فروش و شرایط بازخرید اهمیت دارد؛ در صندوق، امیدنامه، شیوه محاسبه بازده، زمان تسویه و تضمینهای تصریحشده را بخوانید.
عدد «بازده مؤثر» را با نرخ نقدی ساده مقایسه نکنید. سود مرکب زمانی ایجاد میشود که سود دریافتی دوباره سرمایهگذاری شود؛ اگر آن را برای مخارج ماهانه برداشت کنید، درآمد شما همان سود نقدی قرارداد خواهد بود. خبر یک عرضه قدیمی گواهی سپرده هم بهتنهایی امکان خرید امروز آن را ثابت نمیکند.
آیا سود بیشتر، قدرت خرید را حفظ میکند؟
سود بانکی برای تأمین درآمد دورهای و برنامهریزی مخارج کاربرد دارد؛ اما حفظ قدرت خرید به نسبت سود و تورم وابسته است. مثال فرضی: با بازده سالانه ۳۰ درصد و تورم ۴۰ درصد، بازده واقعی برابر «۱٫۳۰ تقسیم بر ۱٫۴۰، منهای یک» و حدود منفی ۷٫۱ درصد است. عدد تورم این مثال، نرخ تورم روز نیست.
اگر هدف اصلی شما حفظ ارزش دارایی است، مقایسه سود بانکی با طلا و سایر بازارهای سرمایهگذاری میتواند به بررسی گزینههای دیگر کمک کند؛ میزان ریسکپذیری و زمان نیاز به پول همچنان تعیینکنندهاند.
قبل از انتقال وجه، این پنج مورد را مکتوب بگیرید
۱. نام دقیق محصول و طرف قرارداد؛ مشخص شود حساب سپرده است، گواهی یا صندوق.
۲. نرخ سالانه نقدی، شیوه محاسبه و زمان واریز سود.
۳. حداقل موجودی و مدت لازم برای حفظ نرخ ویژه.
۴. مبلغ خالص تسویه در صورت برداشت کامل یا جزئی، مثلاً در ماه سوم و ششم.
۵. سررسید، شرایط تمدید و وضعیت شمول ضمانت برای همان نوع حساب.
وجود ضمانت سپرده به معنی پوشش نامحدود همه محصولات نیست؛ سقف و شرایط جاری را برای نوع حساب بررسی کنید. بهویژه در سپردههای بزرگ، به وعده شفاهی اکتفا نکنید و نام و مالکیت حساب مقصد را پیش از انتقال وجه کنترل کنید.
پرسشهای متداول
آیا همه بانکها به همه مشتریان سود ۳۰ یا ۳۲ درصد میدهند؟ خیر؛ این نرخها عمومی نیستند و به مبلغ، نوع محصول و شروط قرارداد وابستهاند.
سود یک میلیارد تومان با نرخ ۳۰ درصد چقدر است؟ معادل سالانه ۳۰۰ میلیون تومان و متوسط ماهانه ۲۵ میلیون تومان، با مانده ثابت و رعایت شرایط قرارداد.
سود یک میلیارد تومان در سناریوی ۳۲ درصد چقدر میشود؟ معادل سالانه ۳۲۰ میلیون تومان و متوسط ماهانه حدود ۲۶ میلیون و ۶۶۷ هزار تومان؛ این محاسبه به معنی تأیید پیشنهاد فعال یک بانک نیست.
آیا حداقل ماندگاری یکماهه یعنی حساب کوتاهمدت است؟ لزوماً خیر؛ سررسید قرارداد و حداقل مدت لازم برای حفظ نرخ، دو مفهوم متفاوتاند.
بهترین بانک برای سپردهگذاری کدام است؟ برای نرخ ویژه، پیشنهاد متناسب با مبلغ خود را از چند بانک مقایسه کنید. انتخاب نهایی باید بر اساس سود خالص قابل دریافت، شرایط خروج و کیفیت خدمات باشد؛ یک نرخ ویژه برای سپرده کلان، پاسخ یکسانی برای همه مشتریان نیست.
نکته مهم در انتخاب بانک نسبت کفایت سرمایه بانک ها است و نیز زیر ساخت های امنیتی بانک ها در برابر حملات سایبری و نفوذ هکر ها است ، که در این دو مورد بانک ملت عملکرد بهتری در سالیان اخیر داشته است.