تفاوتهای بانکهای سنتی و نئو بانکها
انتخاب بین بانکهای سنتی و نئو بانکها بستگی به نیازها و ترجیحات فردی دارد. بانکهای سنتی با سابقه طولانی و خدمات گسترده خود همچنان گزینه مناسبی برای کسانی هستند که به خدمات حضوری و مشاورههای مالی نیاز دارند. از سوی دیگر، نئو بانکها با ارائه خدمات دیجیتالی و هزینههای پایینتر، بهویژه برای نسل جوان و کسانی که به فناوریهای مدرن علاقهمند هستند، گزینهای مناسب به شمار میروند.
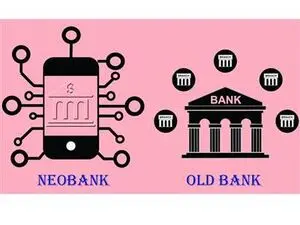
در عصر دیجیتال، صنعت بانکداری شاهد تحولاتی عظیم بوده است. ظهور نئو بانکها (Neo Banks) به عنوان یک گزینه مدرن و دیجیتالی در برابر بانکهای سنتی (Traditional Banks) توانسته است تحولاتی در ارائه خدمات مالی ایجاد کند.
به گزارش بانک اول ، این مقاله به بررسی تفاوتهای کلیدی بین بانکهای سنتی و نئو بانکها میپردازد و مزایا و معایب هر یک را تحلیل میکند.
تعریف و ویژگیهای بانکهای سنتی
بانکهای سنتی، موسسات مالی هستند که سابقهای طولانی در ارائه خدمات مالی دارند.
این بانکها معمولا دارای شعب فیزیکی هستند و خدمات خود را بهصورت سنتی و با استفاده از روشهای بانکداری کلاسیک ارائه میدهند. ویژگیهای اصلی بانکهای سنتی عبارتند از:
۱-شعب فیزیکی و خدمات حضوری: بانکهای سنتی معمولاً دارای شعب و دفاتر مختلف در مناطق جغرافیایی گوناگون هستند که خدمات مالی را بهصورت حضوری ارائه میدهند.
۲-خدمات متنوع مالی: این بانکها طیف وسیعی از خدمات مالی شامل حسابهای جاری، پسانداز، وامها، کارتهای اعتباری، و سرمایهگذاریها را ارائه میدهند.
۳-فرآیندهای پیچیده: فرآیندهای مربوط به باز کردن حساب، درخواست وام، و سایر خدمات ممکن است زمانبر و پیچیده همچنین نیاز به مراجعه حضوری نیز داشته باشد.
۴-نظارت و مقررات دولتی: بانکهای سنتی تحت نظارت دقیق مقررات دولتی و بانک مرکزی قرار دارند که بهمنظور حفظ ثبات و امنیت مالی ایجاد شده است.
تعریف و ویژگیهای نئو بانکها
نئو بانکها بهطور کلی به بانکهای دیجیتالی یا بانکهای آنلاین گفته میشود که تمامی خدمات مالی را بهصورت آنلاین و بدون نیاز به شعب فیزیکی ارائه میدهند.
این بانکها معمولا با تمرکز بر فناوری و تجربه کاربری مدرن، بهعنوان جایگزینی برای بانکهای سنتی عمل میکنند. ویژگیهای کلیدی نئو بانکها عبارتند از:
۱-کاملا دیجیتالی: نئو بانکها هیچ شعب فیزیکی ندارند و تمامی خدمات خود را از طریق اپلیکیشنهای موبایل و وبسایتها ارائه میدهند.
۲-کاربری آسان و سریع: این بانکها بهطور معمول فرآیندهای سادهتری برای باز کردن حساب، انتقال وجه، و مدیریت حسابها ارائه میدهند که بهصورت آنلاین و در کمترین زمان ممکن انجام میشود.
۳- هزینههای پایینتر: بهدلیل عدم نیاز به شعب فیزیکی و هزینههای مربوط به آنها، نئو بانکها معمولاً هزینههای کمتری برای خدمات خود دریافت میکنند.
۴-نوآوری و فناوری پیشرفته: نئو بانکها معمولا از فناوریهای نوین مانند هوش مصنوعی ، بلاکچین، و دادههای کلان برای بهبود خدمات و ارائه تجربه کاربری بهتر استفاده میکنند.
مقایسه بانکهای سنتی و نئو بانکها
۱-دسترسی و راحتی
•بانکهای سنتی: برای استفاده از خدمات بانکی باید به شعب فیزیکی مراجعه کرد، که ممکن است زمانبر و نیازمند صرف هزینه و تلاش باشد.
•نئو بانکها: تمامی خدمات از طریق اپلیکیشنهای موبایل و وبسایتها قابل دسترسی است، که راحتی و دسترسی سریع را به ارمغان میآورد.
۲-هزینهها و کارمزدها
•بانکهای سنتی: معمولا هزینههای بالاتری برای خدمات خود دارند و ممکن است هزینههای اضافی مانند هزینه نگهداری حساب یا کارمزدهای مختلف اعمال کنند.
•نئو بانکها: بهدلیل عدم نیاز به شعب فیزیکی، هزینههای کمتری برای خدمات خود دریافت میکنند و بسیاری از خدمات را بدون هزینه اضافی ارائه میدهند.
۳-خدمات و محصولات
-بانکهای سنتی: ارائهدهنده مجموعه وسیعی از خدمات مالی شامل وامها، حسابهای پسانداز و سرمایهگذاریها هستند که ممکن است شامل مشاوره مالی و خدمات حضوری نیز باشد.
-نئو بانکها: معمولا خدمات پایهای مانند حسابهای جاری، پسانداز، و انتقال وجه را ارائه میدهند و ممکن است محدودیتهایی در ارائه محصولات مالی پیچیدهتر داشته باشند.
۴- تجربه کاربری و نوآوری
•بانکهای سنتی: ممکن است فرآیندها و خدمات سنتی و پیچیدهتری داشته باشند که بهروز بودن آنها ممکن است با تاخیر مواجه شود.
•نئو بانکها: با استفاده از فناوریهای پیشرفته، تجربه کاربری مدرن و راحتی را ارائه میدهند و سریعتر به تغییرات بازار و نیازهای مشتریان پاسخ میدهند.
مزایا و معایب
مزایای بانکهای سنتی
۱-خدمات حضوری و مشاوره: امکان دریافت مشاوره حضوری و خدمات شخصیسازیشده.
۲-پایگاه گسترده مشتریان: داشتن شعب و دفاتر در مناطق مختلف که بهویژه برای افراد مسن یا کسانی که به تکنولوژی مسلط نیستند مناسب است.
۳-پایداری و اعتماد: اعتبار و پایداری بالای بانکهای سنتی بهدلیل سابقه طولانی و نظارت دولتی.
معایب بانکهای سنتی
۱-هزینههای بالا: هزینههای بالای خدمات و کارمزدهای مختلف.
۲-دسترسی محدود: نیاز به مراجعه حضوری و محدودیتهای جغرافیایی.
۳-فرآیندهای پیچیده: فرآیندهای زمانبر و پیچیده برای خدمات مختلف.
مزایای نئو بانکها
۱-دسترسی آسان و سریع: امکان دسترسی به خدمات در هر زمان و مکان از طریق اپلیکیشنهای موبایل.
۲-هزینههای پایینتر: کاهش هزینهها بهدلیل عدم نیاز به شعب فیزیکی.
۳-تجربه کاربری مدرن: ارائه خدمات با استفاده از فناوریهای نوین و تجربه کاربری بهینه.
معایب نئو بانکها
۱-محدودیتهای خدمات: ممکن است خدمات پیچیدهتر مانند وامها یا مشاوره مالی بهصورت محدود ارائه شود.
۲-عدم حضور فیزیکی: عدم امکان دریافت خدمات حضوری و مشاوره بهصورت رو در رو.
۳-اعتماد و امنیت: اعتماد به نئو بانکها ممکن است کمتر از بانکهای سنتی باشد بهویژه برای مشتریان مسنتر یا محافظهکارتر.
نتیجهگیری
در نهایت، انتخاب بین بانکهای سنتی و نئو بانکها بستگی به نیازها و ترجیحات فردی دارد.
بانکهای سنتی با سابقه طولانی و خدمات گسترده خود همچنان گزینه مناسبی برای کسانی هستند که به خدمات حضوری و مشاورههای مالی نیاز دارند.
از سوی دیگر، نئو بانکها با ارائه خدمات دیجیتالی و هزینههای پایینتر، بهویژه برای نسل جوان و کسانی که به فناوریهای مدرن علاقهمند هستند، گزینهای مناسب به شمار میروند.