سرقت اطلاعات کارت بانکی
اگر اطلاعات کارت بانکی کپی شد، چه باید کرد؟
کلاهبرداری از طریق دستگاه اسکیمر است روشی که در آن مجرمان با کپیبرداری غیرمجاز از اطلاعات کارت بانکی افراد، امکان دسترسی به حسابهای بانکی و برداشت غیرمجاز از موجودی آنها را فراهم میکنند.
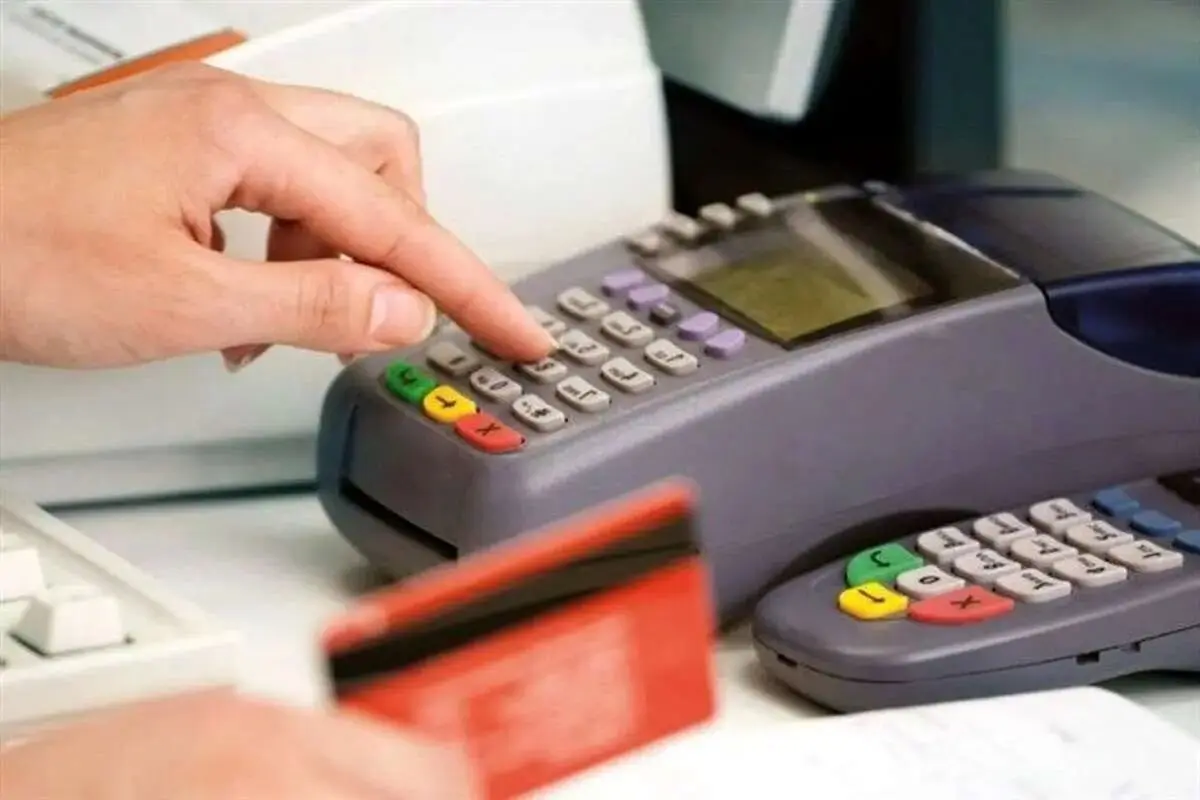
یکی از شیوههای نوین کلاهبرداری که با گسترش استفاده از ابزارهای الکترونیکی و کارتهای بانکی رواج پیدا کرده، کلاهبرداری از طریق دستگاه اسکیمر است روشی که در آن مجرمان با کپیبرداری غیرمجاز از اطلاعات کارت بانکی افراد، امکان دسترسی به حسابهای بانکی و برداشت غیرمجاز از موجودی آنها را فراهم میکنند.
به گزارش بانک اول در این شیوه، کلاهبردار با استفاده از دستگاهی به نام اسکیمر، اطلاعات ذخیرهشده روی نوار مغناطیسی کارت بانکی را کپی و روی یک کارت خام منتقل میکند. چنانچه رمز کارت نیز به دست مجرم برسد، امکان برداشت وجه از حساب قربانی فراهم میشود. به همین دلیل، سرقت اطلاعات کارت بانکی و دستیابی به رمز آن، دو مرحله مهم در این نوع کلاهبرداری محسوب میشوند.
بر اساس ماده 13 قانون جرایم رایانهای، هر کس بهطور غیرمجاز از سامانههای رایانهای یا مخابراتی با ارتکاب اعمالی از قبیل وارد کردن، تغییر، محو، ایجاد یا متوقف کردن دادهها یا مختل کردن سامانه، وجه، مال، منفعت، خدمات یا امتیازات مالی برای خود یا دیگری تحصیل کند، علاوه بر رد مال به صاحب آن، به حبس از یک تا پنج سال یا جزای نقدی مقرر قانونی یا هر دو مجازات محکوم خواهد شد.
بنابراین، برداشت غیرمجاز وجه از حساب بانکی اشخاص با استفاده از اطلاعات کپیشده کارت بانکی، حسب نحوه ارتکاب و انطباق رفتار با عناصر قانونی جرم، میتواند مشمول عنوان مجرمانه دسترسی و تحصیل غیرمجاز وجوه از طریق سامانههای رایانهای قرار گیرد.
ماجرای کلاهبرداری 20 میلیاردی با پوشش انارفروشی
در یکی از نمونههای قابل تأمل این شیوه مجرمانه، فردی با پوشش یک انارفروش خیابانی، از اعتماد خریداران برای دسترسی به اطلاعات کارتهای بانکی آنها استفاده کرده است.
ماجرا از این قرار بوده که خریدار پس از انتخاب و خرید انار، کارت بانکی خود را برای پرداخت در اختیار فروشنده قرار میداده است. فروشنده نیز به بهانه اینکه دستگاه کارتخوان داخل خودرو قرار دارد، کارت مشتری را با خود به داخل ماشین میبرده و با استفاده از دستگاه اسکیمر، اطلاعات کارت بانکی او را روی یک کارت خام کپی میکرده است.
این فرد پس از دریافت اطلاعات کارت و دستیابی به رمز بانکی، در فرصتی دیگر اقدام به برداشت موجودی حساب قربانیان میکرده است؛ شیوهای که بنا بر اطلاعات این پرونده، در مجموع به برداشت حدود 20 میلیارد تومان از حسابهای بانکی مردم منجر شده است.
این پرونده بار دیگر نشان میدهد که کلاهبرداریهای سایبری لزوماً از طریق بسترهای پیچیده اینترنتی اتفاق نمیافتند و گاهی مجرمان با سوءاستفاده از اعتماد شهروندان در سادهترین معاملات روزمره، به اطلاعات مالی آنها دسترسی پیدا میکنند.
از منظر حقوقی، چه مجازاتی در انتظار مرتکب است؟
در بررسی حقوقی چنین پروندهای، نخست باید میان سرقت اطلاعات کارت بانکی، تحصیل غیرمجاز وجه و شیوه فریب قربانیان تفکیک قائل شد. عنوان مجرمانه نهایی به نحوه ارتکاب رفتار، ادله موجود و تشخیص مرجع قضائی بستگی دارد.
در صورتی که رفتار مرتکب با ماده 13 قانون جرایم رایانهای (ماده 741 قانون مجازات اسلامی، بخش تعزیرات) منطبق باشد، وی علاوه بر رد وجوه تحصیلشده، به مجازات حبس و جزای نقدی مقرر در این ماده محکوم خواهد شد.
ماده 741 قانون مجازات اسلامی
ماده 13 قانون جرایم رایانهای- (جزای نقدی اصلاحی 1403/3/30)- هرکس به طور غیرمجاز از سامانههای رایانهای یا مخابراتی با ارتکاب اعمالی از قبیل وارد کردن، تغییر، محو، ایجاد یا متوقف کردن دادهها یا مختل کردن سامانه، وجه یا مال یا منفعت یا خدمات یا امتیازات مالی برای خود یا دیگری تحصیل کند علاوه بر ردّ مال به صاحب آن به حبس از یک تا پنج سال یا جزای نقدی از صد و شصت و پنج میلیون (165,000,000) ریال تا هشتصد و بیست و پنج میلیون (825,000,000) ریال یا هر دو مجازات محکوم خواهد شد.
همچنین اگر اقدامات مرتکب واجد عناصر قانونی جرم کلاهبرداری نیز باشد، امکان بررسی موضوع از این حیث و انطباق رفتار با مقررات مربوط به کلاهبرداری نیز وجود دارد.
نکته مهم در این پروندهها، مسئولیت مرتکب در جبران خسارت بزهدیدگان است. به این معنا که محکومیت کیفری، مسئولیت بازگرداندن وجوه برداشتشده و جبران خسارات قانونی را از بین نمیبرد.
اگر اطلاعات کارت بانکی کپی شد، چه باید کرد؟
یکی از مهمترین اقدامات پس از اطلاع از برداشت غیرمجاز وجه، مسدود کردن فوری کارت بانکی و اطلاعرسانی به بانک است تا امکان برداشتهای بعدی از بین برود. همچنین لازم است فرد با دریافت گردش حساب و مستندات تراکنشهای مشکوک، مدارک مربوط به برداشت غیرمجاز را حفظ کند.
پس از آن، بزهدیده میتواند از طریق دفاتر خدمات الکترونیک قضائی یا درگاههای رسمی قوه قضائیه شکایت خود را ثبت کند تا موضوع در مرجع قضائی صالح مورد رسیدگی قرار گیرد. در ادامه، با ارجاع پرونده به دادسرا و انجام تحقیقات توسط ضابطان تخصصی، از جمله پلیس فتا، مسیر شناسایی مرتکب، بررسی تراکنشها و جمعآوری ادله دیجیتال دنبال خواهد شد.
چگونه از گرفتار شدن در دام اسکیمر جلوگیری کنیم؟
مهمترین راه مقابله با این شیوه از کلاهبرداری، جلوگیری از دسترسی دیگران به کارت بانکی و اطلاعات محرمانه آن است. شهروندان باید هنگام خرید، کارت بانکی خود را شخصاً در دستگاه کارتخوان قرار دهند و از تحویل آن به فروشنده خودداری کنند.
همچنین وارد کردن رمز کارت باید بهگونهای انجام شود که دیگران امکان مشاهده آن را نداشته باشند. استفاده از رمزهای پویا و فعالسازی پیامک تراکنشهای بانکی نیز میتواند به کاهش خسارت و شناسایی سریع برداشتهای مشکوک کمک کند.