تاثیر رتبه اعتباری E1 بر دریافت دستهچک
رتبه اعتباری E1 چیست؟ دلایل دریافت پایینترین رتبه اعتباری و راههای بهبود آن
رتبه اعتباری E1 نشاندهنده وضعیت اعتباری بسیار نامطلوب در نظام رتبهبندی است. این رتبه به بانکها و مؤسسات مالی هشدار میدهد که سابقه مالی فرد با ریسک بالای بازپرداخت همراه است.
به گزارش بانک اول بدهیهای معوق، اقساط پرداختنشده و سابقه نامناسب در تعهدات مالی از جمله عواملی هستند که در ارزیابی اعتبار اشخاص اهمیت دارند.
دریافت این رتبه فقط یک عدد در گزارش اعتبارسنجی نیست؛ نتیجه آن در بررسی درخواست تسهیلات، اعتبار خرید و سایر خدمات اعتباری اهمیت پیدا میکند. برای درک دقیقتر وضعیت، ابتدا باید معنای رتبه E1، عوامل مؤثر بر آن و اقداماتی را شناخت که به اصلاح سابقه اعتباری کمک میکنند.
رتبه اعتباری E1 چه معنایی دارد؟
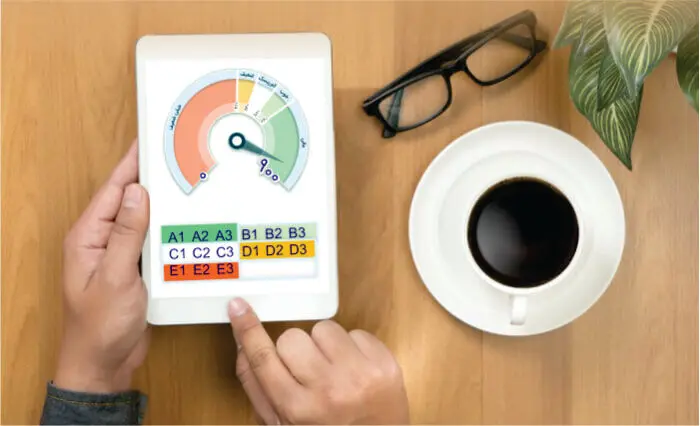
در نظام رتبهبندی اعتباری، حروف و اعداد برای دستهبندی وضعیت مالی و برآورد ریسک بازپرداخت به کار میروند. رتبه E1 در پایینترین بخش طیف رتبههای اعتباری قرار میگیرد و بیانگر ارزیابی بسیار ضعیف از وضعیت اعتباری فرد است.
مؤسسات اعتبارسنجی برای تعیین رتبه، اطلاعات مالی و سابقه ایفای تعهدات را بررسی میکنند. زمانی که دادههای موجود حاکی از بدحسابی جدی یا مشکلات قابلتوجه در انجام تعهدات باشند، نتیجه اعتبارسنجی در سطوح پایین جدول رتبهبندی قرار میگیرد.
نکته: رتبه E1 با امتیاز ۴۴۰ تا ۴۵۹ شناخته میشود. این محدوده در گروه ریسک اعتباری بسیار بالا قرار دارد.
چرا رتبه اعتباری فرد به E1 میرسد؟
رتبه اعتباری E1 معمولاً با وجود مشکلات جدی در سابقه اعتباری ارتباط دارد. مهمترین عوامل مؤثر عبارتند از:
۱) بدهیهای معوق و اقساط پرداختنشده
تأخیر در پرداخت اقساط تسهیلات، بهویژه زمانی که طولانی یا تکرارشونده باشد، از نشانههای مهم ریسک اعتباری است. هرچه وضعیت بدهی نامناسبتر باشد، ارزیابی توانایی فرد در انجام تعهدات آینده نیز تحت تأثیر قرار میگیرد.
۲) چک برگشتی و تعهدات مالی انجامنشده
چک برگشتی و برخی تعهدات مالی ثبتشده در سوابق رسمی، بسته به وضعیت و اطلاعات منعکسشده در گزارش اعتبارسنجی، بر ارزیابی اعتبار اثر میگذارند. رفع سوءاثر چک یا تعیین تکلیف بدهی، اقدام مهمی برای اصلاح وضعیت است؛ اما سابقه ثبتشده لزوماً بلافاصله از گزارش حذف نمیشود.
۳) محکومیتهای مالی و بدهیهای مالیاتی
محکومیتهای مالی و اطلاعات مربوط به بدهیهای مالیاتی، بر ارزیابی وضعیت اعتباری فرد اثر میگذارند. تعیین تکلیف این موارد از طریق مراجع مربوط و دریافت مدارک رسمی پرداخت، تسویه یا اجرای حکم اهمیت دارد.
۴) سابقه نامناسب بازپرداخت تسهیلات
تکرار تأخیر در پرداخت وامها یا ناتوانی در ایفای تعهدات بانکی، تصویر نامطلوبی از سابقه بازپرداخت ایجاد میکند. در مقابل، پرداخت منظم تعهدات جدید به مرور به شکلگیری سابقه مثبت کمک میکند.
۵) خطا یا تأخیر در بهروزرسانی اطلاعات اعتباری
گاهی بدهی پرداخت شده، اما همچنان در گزارش بهعنوان بدهی معوق نمایش داده میشود. همچنین احتمال ثبت اشتباه یک تعهد یا انتساب اطلاعات مالی شخص دیگر به پرونده فرد وجود دارد. چنین خطاهایی باید با ارائه مدارک معتبر به بانک، مؤسسه مالی یا مرجع ثبتکننده اطلاعات پیگیری شوند. اگر رتبه پایین ناشی از اطلاعات نادرست باشد، اصلاح دادهها ضروری است.
نکته مهم: رتبه اعتباری E1 را نباید بدون مشاهده گزارش تفصیلی به یک علت مشخص نسبت داد. علت واقعی، اطلاعات ثبتشده در پرونده اعتباری هر فرد است.
رتبه اعتباری E1 چه تأثیری بر دریافت وام دارد؟
مهمترین پیامد این رتبه، افزایش ریسک متقاضی از نگاه اعتباردهنده است. بانک هنگام بررسی درخواست تسهیلات، سابقه اعتباری را در کنار سایر شرایط پرونده ارزیابی میکند. به همین دلیل، رتبه E1 شرایط دریافت اعتبار را دشوار میکند. پیامدهای اصلی عبارتند از:
۱) افزایش احتمال رد درخواست وام: بانک در برابر متقاضی دارای ریسک اعتباری بسیار بالا، سختگیری بیشتری اعمال میکند.
۲) دشواری دریافت اعتبار خرید: شرکتهای ارائهدهنده خرید اقساطی نیز بر اساس ضوابط خود، سابقه اعتباری مشتری را بررسی میکنند.
۳) سختتر شدن ضمانت تسهیلات دیگران: اگر فرد قصد ضمانت وام شخص دیگری را داشته باشد، وضعیت اعتباری او در ارزیابی بانک اهمیت دارد.
۴) نیاز به بررسی دقیقتر پرونده: حتی در صورت وجود درآمد مناسب یا وثیقه، سابقه اعتباری نامطلوب همچنان یک عامل منفی جدی است.
با این حال، رتبه اعتباری E1 بهتنهایی به معنای ممنوعیت قانونی دریافت وام بانکی نیست. تصمیم نهایی به مقررات بانک، نوع تسهیلات و شرایط متقاضی بستگی دارد.
نکته مهم: اگر متقاضی یا ضامن دارای رتبه اعتباری E1 است، بهتر است پیش از تکمیل فرایند دریافت تسهیلات، وضعیت بدهیهای معوق و اطلاعات گزارش اعتباری را بررسی کند. رفع مشکلات ثبتشده، شانس ارزیابی بهتر پرونده را افزایش میدهد؛ هرچند پذیرش درخواست را تضمین نمیکند.
چگونه رتبه اعتباری E1 را بهبود دهیم؟
بهبود وضعیت اعتباری از اصلاح مشکلات ثبتشده در گزارش آغاز میشود. صرف گذشت زمان یا ثبت درخواستهای متعدد وام، جایگزین تسویه بدهیها و اصلاح سابقه مالی نیست.
۱) گزارش اعتبارسنجی را بهطور کامل بررسی کنید
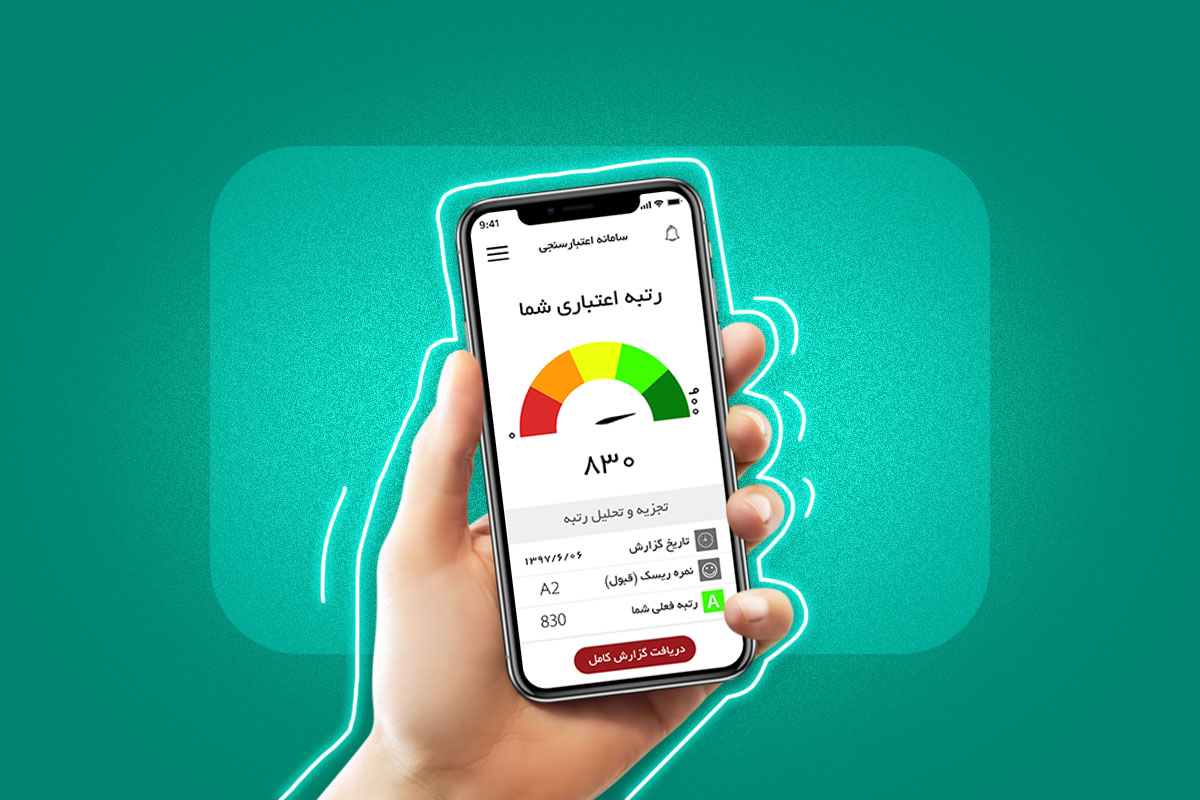
ابتدا گزارش اعتباری خود را از بخش اعتبارسنجی رده دریافت کنید. علاوه بر رتبه نهایی، جزئیات بدهیها، وضعیت بازپرداخت، چکهای برگشتی و دلایل اثرگذار بر امتیاز را بخوانید. این اطلاعات مشخص میکنند کدام مشکل در اولویت رسیدگی قرار دارد.
۲) بدهیهای معوق را تعیین تکلیف کنید
فهرستی از اقساط عقبافتاده، تسهیلات تسویهنشده و سایر تعهدات مالی تهیه کنید. برای بدهیهایی که امکان پرداخت یکجای آنها وجود ندارد، درباره تسویه مرحلهای یا توافق رسمی با طلبکار مذاکره کنید. پس از پرداخت، رسید و تأییدیه تسویه را نگه دارید.
۳) وضعیت چکهای برگشتی را اصلاح کنید
اگر چک برگشتی در سابقه شما ثبت شده است، وضعیت آن را از مسیر بانکی پیگیری کنید. پس از رفع سوءاثر، ثبت نهایی تغییرات را نیز بررسی کنید. این اقدام به اصلاح پرونده کمک میکند، اما حذف فوری تمام آثار سابقه قبلی را تضمین نمیکند.
۴) تعهدات جدید را منظم پرداخت کنید
بعد از تعیین تکلیف مشکلات گذشته، پرداخت بهموقع اقساط جاری اهمیت زیادی دارد. تاریخ سررسیدها را ثبت کنید و پرداختها را پیش از موعد در برنامه مالی خود قرار دهید. سابقه پرداخت منظم در طول زمان، مبنای بهتری برای ارزیابی رفتار اعتباری آینده فراهم میکند.
۵) خطاهای احتمالی گزارش را پیگیری کنید
گاهی بدهی تسویهشده همچنان معوق نمایش داده میشود یا اطلاعات یک تعهد بهاشتباه به نام فرد ثبت شده است. در چنین شرایطی، موضوع را همراه با مدارک مستند از بانک یا مرجع ثبتکننده اطلاعات پیگیری کنید و اصلاح گزارش را از مسیر رسمی بخواهید.
اگر رتبه اعتباری E1 اشتباه باشد، چگونه اعتراض کنیم؟
اگر به رتبه E1 اعتبارسنجی اعتراض دارید، ابتدا باید مشخص کنید ایراد از کدام بخش گزارش ناشی شده است. صرف نارضایتی از امتیاز پایین، دلیل کافی برای تغییر رتبه نیست؛ اعتراض زمانی نتیجهبخش است که اطلاعات نادرست، ناقص یا بهروزرسانینشده مشخص شود. مراحل پیشنهادی برای پیگیری عبارتند از:
۱) دریافت گزارش کامل: جزئیات سوابق و دلایل مؤثر بر رتبه را بررسی کنید.
۲) مشخص کردن مورد اختلاف: برای مثال، قسطی که پرداخت شده اما همچنان معوق ثبت شده است یا بدهیای که به شما تعلق ندارد.
۳) جمعآوری مدارک: رسید پرداخت، نامه تسویه، تأییدیه رفع سوءاثر چک یا سایر اسناد مرتبط را آماده کنید.
۴) ثبت درخواست اصلاح: اعتراض را از طریق مرجع رسمی اعلامشده برای رسیدگی به گزارش ثبت کنید. اگر خطا از اطلاعات ارسالی بانک یا مؤسسه مالی ناشی شده است، پیگیری از همان مرجع نیز ضروری است.
۵) بررسی گزارش پس از رسیدگی: پس از اصلاح اطلاعات، گزارش جدید دریافت کنید تا مشخص شود تغییرات در سابقه و رتبه نهایی اعمال شدهاند یا خیر.
اگر اطلاعات گزارش صحیح باشد، اعتراض بهتنهایی موجب افزایش رتبه اعتباری نخواهد شد. در این وضعیت، تمرکز بر تسویه تعهدات و ایجاد سابقه پرداخت منظم، مسیر منطقیتری برای بهبود اعتبار است.
بهبود رتبه اعتباری E1 چقدر زمان میبرد؟
برای بهبود رتبه اعتباری E1 زمان ثابتی وجود ندارد. مدت اصلاح وضعیت به نوع مشکل، میزان بدهیها، نحوه ثبت اطلاعات و سازوکار محاسبه امتیاز بستگی دارد.
اگر علت رتبه پایین، یک بدهی تسویهشده اما ثبتنشده باشد، اصلاح اطلاعات پس از رسیدگی به پرونده اهمیت اصلی را دارد. اما در صورت وجود چندین بدهی معوق یا سابقه طولانی بدحسابی، بهبود وضعیت به رسیدگی به تعهدات و شکلگیری سابقه پرداخت مناسب نیاز دارد.
همچنین پرداخت یک بدهی لزوماً رتبه را بلافاصله از E1 به D یا C تغییر نمیدهد. نتیجه نهایی پس از بهروزرسانی دادهها و محاسبه مجدد امتیاز مشخص میشود.
آیا درآمد بالا یا داشتن ملک و خودرو رتبه E1 را بهبود میدهد؟
درآمد بالا، مالکیت ملک و خودرو بهتنهایی باعث افزایش رتبه اعتباری E1 نمیشوند. رتبه اعتباری بیش از آن که میزان دارایی و ثروت فرد را نشان دهد، وضعیت ایفای تعهدات مالی و سابقه بازپرداخت او را منعکس میکند.
برای مثال، فردی با درآمد ماهانه بالا و چند ملک ممکن است به دلیل تأخیرهای مکرر در پرداخت اقساط، چکهای برگشتی یا بدهیهای معوق، رتبه اعتباری E1 داشته باشد. در مقابل، فردی با درآمد متوسط و دارایی محدود، با پرداخت منظم تعهدات مالی، سابقه اعتباری مطلوبتری ایجاد میکند.
البته درآمد و دارایی در بررسی درخواست وام بیاهمیت نیستند. بانکها هنگام ارزیابی متقاضی، توان بازپرداخت اقساط، درآمد، وثایق و شرایط تسهیلات را نیز بررسی میکنند. برای نمونه، ملکی که بهعنوان وثیقه پذیرفته میشود، شاید شرایط دریافت تسهیلات را تغییر دهد؛ اما وجود آن بهخودیخود رتبه اعتباری را افزایش نمیدهد.
آیا رتبه اعتباری E1 بر دریافت دستهچک تأثیر دارد؟
بله، رتبه اعتباری E1 بر شرایط دریافت دستهچک تأثیر میگذارد؛ چون بانکها در فرایند صدور دستهچک، گزارش اعتباری متقاضی را بررسی میکنند و سقف اعتبار مجاز او بر اساس نتایج اعتبارسنجی محاسبه میشود. بنابراین، این احتمال وجود دارد که رتبه اعتباری نامطلوب بر سقف اعتبار تخصیصیافته و تعداد برگههای چک اثر بگذارد.