ذخیرهٔ اثباتی (Proof of Reserves)؛ صرافیها چطور دارایی کاربران را اثبات میکنند؟
این گزارش میتواند به ارزیابی شفافیت صرافی کمک کند، اما بدهیها، داراییهای قرضی یا توان پرداخت در آینده را بهتنهایی ثابت نمیکند.
ذخیره اثباتی یا Proof of Reserves گزارشی است که وضعیت داراییهای تحت کنترل یک صرافی را در زمان مشخص نشان میدهد. این گزارش میتواند به ارزیابی شفافیت صرافی کمک کند، اما بدهیها، داراییهای قرضی یا توان پرداخت در آینده را بهتنهایی ثابت نمیکند. شناخت سازوکار آن کمک میکند گزارشهای منتشرشده را دقیقتر بخوانید.
ذخیرهٔ اثباتی چیست و دقیقاً چه چیزی را بررسی میکند؟
در گزارش ذخیرهٔ اثباتی، صرافی معمولاً آدرسهای عمومی کیفپولهای خود را معرفی میکند تا مقدار دارایی قابل مشاهده روی شبکه بررسی شود. در برخی روشها نیز کنترل آدرسها با امضای دیجیتال یا جابهجایی آزمایشی مقدار مشخصی از دارایی بررسی میشود. روش اجرا به طراحی گزارش و ابزار راستیآزمایی همان صرافی بستگی دارد.
همزمان، ماندهحساب کاربران به شکل تجمیعی یا رمزنگاریشده در محاسبات وارد میشود. هدف این است که کاربر بتواند بررسی کند موجودی او در مجموعهٔ تعهدات اعلامشده وجود دارد، بدون اینکه ماندهحساب یا هویت سایر کاربران را ببیند.
این گزارش معمولاً تصویری از یک زمان مشخص است. داراییهایی که پس از آن تاریخ جابهجا میشوند، در همان گزارش دیده نمیشوند. PoR با حسابرسی جامع صورتهای مالی نیز تفاوت دارد؛ چون بررسی بدهیها، قراردادها، درآمدها و کنترلهای داخلی به روش گزارش وابسته است و از دادهٔ زنجیرهای بهتنهایی به دست نمیآید.
درخت مرکل چگونه موجودی کاربران را به یک ریشهٔ قابل بررسی تبدیل میکند؟
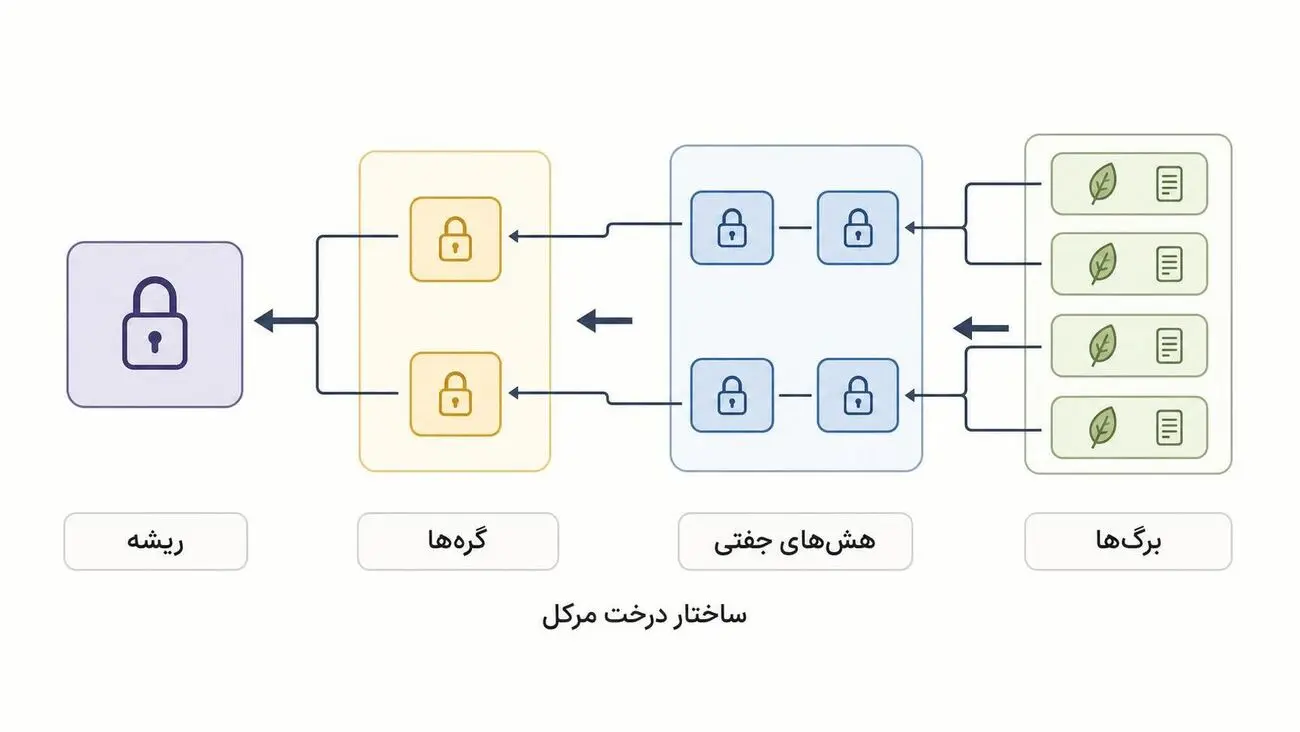
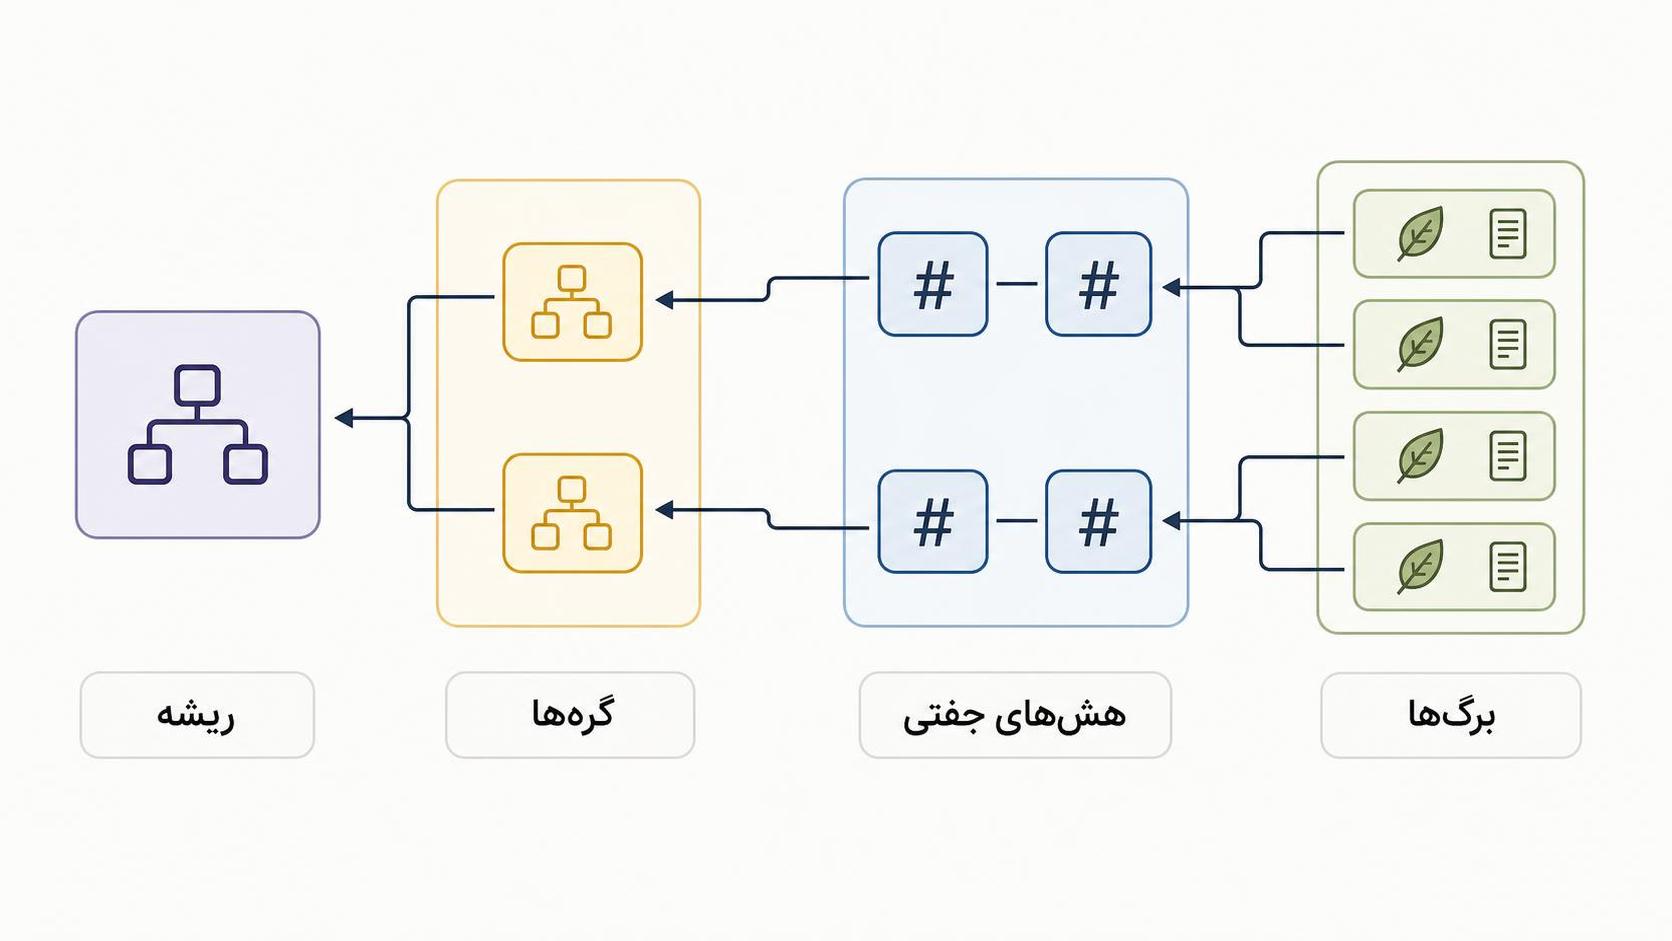
درخت مرکل ساختاری رمزنگاریشده برای خلاصهکردن مجموعهای از دادهها در یک مقدار نهایی است. در گزارشهای PoR، هر برگ میتواند از ترکیب یک شناسهٔ ناشناس و ماندهحساب کاربر ساخته شود. سپس دادهٔ هر برگ هش میشود؛ یعنی با یک تابع ریاضی به رشتهای تبدیل میشود که تغییر در ورودی، خروجی آن را تغییر میدهد.
در مرحلهٔ بعد، هش برگها جفتجفت با هم ترکیب و دوباره هش میشوند. این کار در سطحهای بالاتر ادامه پیدا میکند تا یک مقدار نهایی به نام ریشهٔ مرکل به دست آید. ریشه بهتنهایی موجودی کاربران را نشان نمیدهد، اما با مسیر هشهای لازم میتوان بررسی کرد یک برگ مشخص در ساخت آن نقش داشته است.
برای نمونه، چهار برگ فرضی A، B، C و D را در نظر بگیرید. ابتدا هر برگ هش میشود. سپس هش A و B با هم ترکیب میشوند و گرهٔ AB را میسازند؛ هش C و D نیز گرهٔ CD را شکل میدهند. در مرحلهٔ آخر، AB و CD با هم ترکیب میشوند و ریشهٔ نهایی به دست میآید:
ریشهٔ مرکل
/ \
AB CD
/ \ / \
A B C D
کاربر برای بررسی برگ خود، به هشهای مسیر نیاز دارد؛ برای مثال، کاربر A باید دادهٔ خودش و هشهای لازم برای ساخت AB و سپس ریشه را در اختیار داشته باشد. اگر نتیجهٔ محاسبه با ریشهٔ اعلامشده برابر باشد، شمول همان داده در مجموعهٔ گزارش تأیید میشود. این بررسی اطلاعات حساب کاربران دیگر را آشکار نمیکند.
گزارش اثبات ذخایر چه چیزی را نشان میدهد و چه چیزی را نه؟
برای خواندن گزارشهای PoR باید داراییهای قابل مشاهده روی شبکه را از تعهدات و ریسکهای خارج از زنجیره جدا کرد. جدول زیر این مرز را نشان میدهد:
|
موضوع بررسی |
آیا معمولاً در PoR دیده میشود؟ |
توضیح محدودیت |
|---|---|---|
|
موجودی روی زنجیره در تاریخ گزارش |
بله |
فقط برای آدرسها و زمان اعلامشده |
|
شمول حساب کاربر در ریشهٔ مرکل |
بله |
در صورت ارائهٔ مسیر راستیآزمایی |
|
نسبت دارایی به موجودی کاربران |
اغلب |
به تعریف تعهدات و دامنهٔ کاربران وابسته است |
|
بدهیهای ثبتنشده |
خیر یا ناقص |
ممکن است خارج از دادهٔ رمزنگاریشده باشند |
|
دارایی قرضی |
لزوماً نه |
مالکیت و منشأ دارایی باید جداگانه بررسی شود |
|
کنترل واقعی کلیدهای خصوصی |
لزوماً نه |
نمایش آدرس با کنترل انحصاری یکسان نیست |
|
وضعیت دارایی پس از تاریخ گزارش |
خیر |
گزارش معمولاً تصویر یک زمان مشخص است |
|
توان پرداخت هنگام برداشت گسترده |
خیر |
به نقدشوندگی و کل تعهدات وابسته است |
پس حتی اگر داراییهای اعلامشده با ماندهٔ کاربران تطبیق داشته باشد، هنوز باید دامنهٔ بدهیها، منشأ داراییها و وضعیت نقدشوندگی بررسی شود.
محدودیتهای اثبات ذخایر را چطور باید در تصمیمگیری لحاظ کرد؟
PoR یک روش گزارشدهی است، نه ارزیابی کامل سلامت مالی. کیفیت نتیجه به زمان تهیهٔ گزارش، دامنهٔ داراییها، تعریف تعهدات و جزئیات روش رمزنگاری وابسته است. مهمترین محدودیتها عبارتاند از:
• پوشش ناقص بدهیها و تعهدات خارج از زنجیره
• احتمال حضور داراییهای قرضی در زمان تهیهٔ گزارش
• ناتوانی گزارش در نشاندادن وضعیت دارایی پس از تاریخ عکس
• تفاوت میان نمایش یک آدرس و اثبات کنترل انحصاری کلیدهای آن
به همین دلیل، نسبت دارایی به موجودی کاربران با توان پرداخت همهٔ تعهدات یکسان نیست.
چطور کاربر خودش شمول موجودیاش را در گزارش بررسی کند؟
راستیآزمایی زمانی معنا دارد که کاربر روش گزارش را بخواند و دادهٔ حساب خود را در مسیر رمزنگاریشده دنبال کند. پیش از اتکا به یک نسبت ذخیره، گام راستیآزمایی را در راهنمای صرافی جدا از عدد روی جلد گزارش مرور کنید.
۱. تاریخ و ساعت گزارش را با تاریخچهٔ حساب خود مقایسه کنید.
۲. بررسی کنید کدام داراییها، شبکهها و آدرسهای کیفپول در گزارش آمدهاند.
۳. شناسهٔ ناشناس یا کد اعتبارسنجی حساب خود را از ابزار رسمی گزارش دریافت کنید.
۴. مسیر هشهای مجاور را طبق دستورالعمل گزارش محاسبه کنید.
۵. نتیجه را با ریشهٔ مرکل اعلامشده تطبیق دهید.
تطبیق موفق نشان میدهد دادهٔ حساب شما در مجموعهٔ محاسبهشده حضور دارد. این نتیجه دربارهٔ بدهیهای اعلامنشده، داراییهای خارج از گزارش یا وضعیت بعدی صرافی داوری نمیکند.
در مقایسه با حسابرسی مالی، PoR چه جایگاهی دارد؟
اثبات ذخایر بر داراییهای قابل مشاهده و شمول ماندههای کاربران تمرکز دارد. حسابرسی مالی دامنهٔ وسیعتری دارد و میتواند دفاتر، بدهیها، درآمدها، تعهدات، قراردادها و کنترلهای داخلی را بررسی کند. بنابراین این دو روش یک کار واحد انجام نمیدهند.
PoR برای بررسی رمزنگاریشدهٔ یک تصویر مشخص از داراییها کاربرد دارد؛ حسابرسی مالی برای ارزیابی صورتهای مالی و فرایندهای ثبت و کنترل اطلاعات طراحی شده است. کیفیت هر دو روش به دامنهٔ بررسی و اطلاعاتی بستگی دارد که در اختیار بررسیکننده قرار میگیرد.
این استاندارد در بازار ایران برای کاربر چه معنایی دارد؟
برای کاربر ایرانی، گزارش اثبات ذخایر میتواند یکی از معیارهای بررسی شفافیت صرافی باشد. هنگام خواندن چنین گزارشی باید تاریخ تهیه، دامنهٔ داراییها، آدرسهای اعلامشده، روش ساخت ریشهٔ مرکل و نحوهٔ محاسبهٔ تعهدات را جداگانه بررسی کرد.
نباید میان انتشار یک گزارش عمومی و وجود یک چارچوب نظارتی جامع یکسانی فرض کرد. ارزش گزارش زمانی بیشتر است که روش آن قابل توضیح باشد، کاربر بتواند شمول موجودی خود را بررسی کند و محدودیتهای آن صریحاً نوشته شده باشد.
جمعبندی: گزارش ذخایر را با چه نگاهی بخوانیم؟
ذخیرهٔ اثباتی ابزار مفیدی برای کاهش فاصلهٔ اطلاعاتی میان صرافی و کاربر است، اما فقط بخشی از تصویر مالی را نشان میدهد. برای خواندن آن، تاریخ گزارش، آدرسهای دارایی، ریشهٔ مرکل، دامنهٔ تعهدات و کیفیت راستیآزمایی را کنار هم قرار دهید.
سؤالات متداول
ذخیرهٔ اثباتی یعنی چه؟
ذخیرهٔ اثباتی گزارشی است که نشان میدهد یک صرافی در زمان مشخص چه داراییهایی را در آدرسهای اعلامشده کنترل میکند و آیا موجودی کاربران در محاسبات آن وارد شده است. این گزارش الزاماً همهٔ بدهیها و تعهدات خارج از زنجیره را نشان نمیدهد.
چطور خودم گزارش ذخیرهٔ اثباتی را بررسی کنم؟
تاریخ گزارش، داراییهای پوششدادهشده و آدرسهای اعلامشده را بخوانید. سپس شناسهٔ حساب و مسیر هشهای ارائهشده را در ابزار راستیآزمایی وارد کنید و نتیجه را با ریشهٔ مرکل مقایسه کنید.
آیا بدهیهای صرافی هم در Proof of Reserves اثبات میشود؟
خیر، لزوماً نه. PoR بیشتر داراییهای اعلامشده و شمول موجودی کاربران را بررسی میکند. بدهیهای ثبتنشده، تعهدات خارج از زنجیره یا داراییهای قرضی ممکن است در این گزارش دیده نشوند.
آیا درخت مرکل موجودی دیگر کاربران را نشان میدهد؟
معمولاً نه. کاربر با دادهٔ خودش و مسیر هشهای لازم میتواند عضویت آن را در ریشه بررسی کند، بدون اینکه ماندهحساب یا هویت سایر کاربران آشکار شود.
آیا ذخیرهٔ اثباتی همان حسابرسی صورتهای مالی است؟
خیر. PoR گزارشی رمزنگاریشده از داراییها و ماندههای کاربران در زمان مشخص است، درحالیکه حسابرسی صورتهای مالی میتواند بدهیها، درآمدها، قراردادها و کنترلهای داخلی را نیز بررسی کند.