پایان چک رمزدار از ۷ مهر
پایان چک رمزدار از ۷ مهر؛ چک تضمینشده آنی پرداخت میشود
از ۷ مهر، صدور چک رمزدار متوقف میشود و چکهای تضمینشده باید بهصورت آنی پرداخت شوند. از این پس بانکها نمیتوانند واریز وجه به حساب ذینفع را به انجام تسویه بینبانکی موکول کنند.
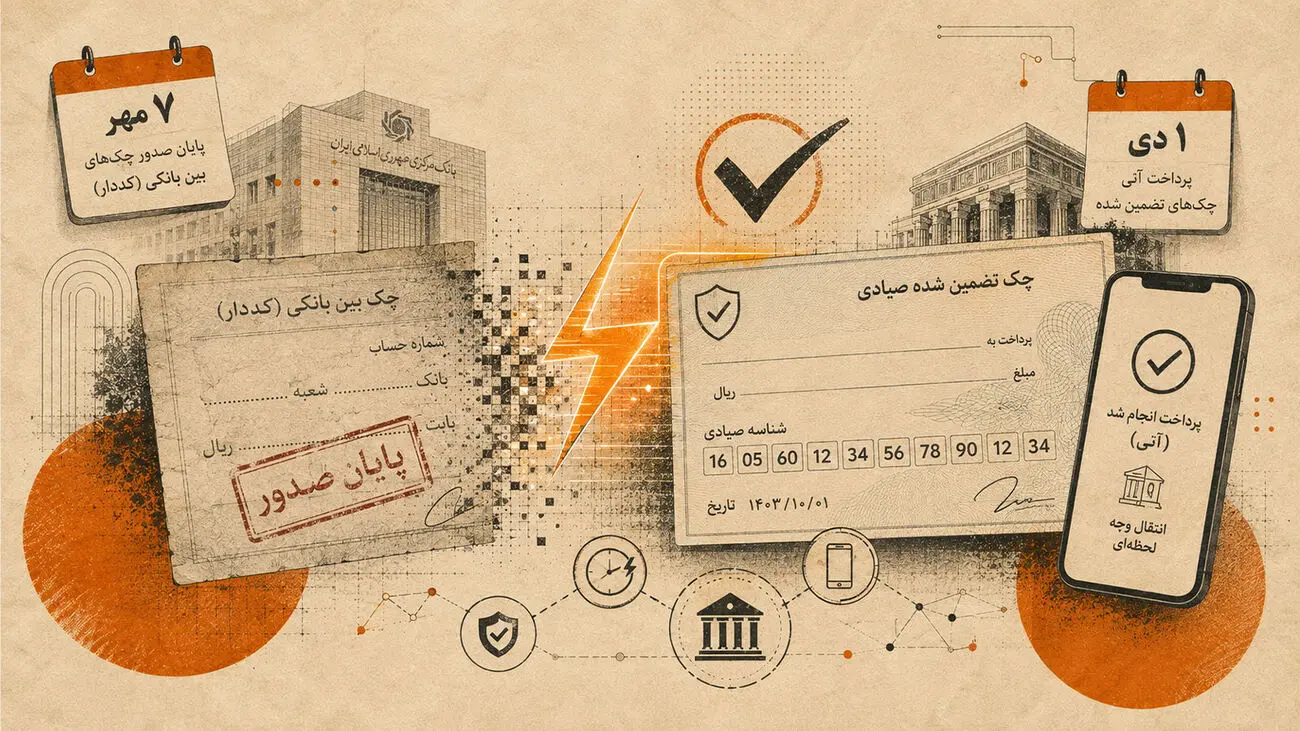
به گزارش بانک اول از هفتم مهرماه یک تغییر تازه در سازوکار پرداخت چکهای بانکی اجرایی میشود. براساس برنامه بانک مرکزی، چکهای تضمینشده از این تاریخ باید بهصورت آنی پرداخت شوند و بانکها دیگر نمیتوانند واریز وجه به حساب ذینفع را به انجام تسویه بینبانکی موکول کنند. همزمان صدور چک رمزدار نیز متوقف میشود تا فرایند جایگزینی این ابزار قدیمی با چک تضمینشده وارد مرحله اجرایی شود.
این تغییر در ظاهر به نحوه وصول دو نوع چک مربوط است، اما در سطح شبکه بانکی معنای گستردهتری دارد. سیاستگذار در حال تغییر سازکاری است که بخشی از پرداختهای با مبالغ بالا از طریق آن انجام میشود؛ بهگونهای که چک تضمینشده بتواند در کنار تضمین پرداخت، سرعت بیشتری نیز در دسترسی ذینفع به وجه ایجاد کند.
براساس بخشنامه شماره ۱۳۰۲۸۳/۰۵ معاونت نظام پرداخت و فناوریهای نوین بانک مرکزی که اول شهریور به شبکه بانکی ابلاغ شده، این تغییر در دو مرحله اجرا خواهد شد. از هفتم مهر، صدور چک رمزدار ممنوع و پرداخت چک تضمینشده آنی میشود و از اول دی نیز تبادل چکهای رمزدار متوقف خواهد شد.
چه موردی از هفتم مهر تغییر میکند؟
نقطه اصلی اصلاح جدید را باید در فاصله میان دریافت چک تضمینشده و دسترسی ذینفع به وجه جستوجو کرد.
بانک مرکزی تأکید کرده است چکهای تضمینشده، مشابه چکهای رمزدار، فاقد وضعیت برگشتی هستند. با این حال در سازوکار فعلی، پرداخت وجه میتواند به انجام تسویه بینبانکی وابسته باشد. دستورالعمل جدید این وابستگی را برای ذینفع حذف میکند.
از هفتم مهر، بانک دریافتکننده چک موظف است وجه چک تضمینشده را بهصورت آنی به حساب ذینفع پرداخت کند و نمیتواند مشتری را تا تکمیل فرایند تسویه میان دو بانک منتظر نگه دارد.
به این ترتیب، دو فرایند از یکدیگر جدا میشوند: پرداخت وجه به مشتری و تسویهای که در پشت صحنه میان بانکها انجام میشود. نتیجه برای دارنده چک ملموس است؛ زمان دسترسی به پول دیگر تابع زمان تکمیل تسویه بینبانکی نخواهد بود.
این ویژگی بهویژه در معاملاتی که با مبالغ بالا انجام میشوند اهمیت پیدا میکند؛ جایی که قطعیت پرداخت و زمان دسترسی به وجه، هر دو بخشی از کارکرد ابزار پرداخت هستند.
چرا چک تضمینشده جای چک رمزدار را میگیرد؟
چک رمزدار طی سالها یکی از ابزارهای شبکه بانکی برای انتقال مبالغ بالا بوده است. با توسعه زیرساختهای متمرکز چک، بانک مرکزی اکنون بهدنبال متمرکزکردن این کارکرد در چک تضمینشده است.
در واقع اصلاح جدید قرار نیست صرفاً یک ابزار بانکی را حذف کند. برای کنارگذاشتن چک رمزدار باید ابزار جایگزین بتواند کارکرد اصلی آن، یعنی اطمینان از پرداخت وجه، را حفظ کند و در عین حال با زیرساخت جدید نظام چک سازگار باشد.
آنیشدن پرداخت چک تضمینشده یکی از اجزای همین جایگزینی است. بانک مرکزی نیز در بخشنامه خود بر شباهت چک تضمینشده و چک رمزدار از نظر نداشتن وضعیت برگشتی تأکید کرده است؛ بنابراین سیاست جدید را میتوان تکمیل فرایندی دانست که در آن یک ابزار جایگزین باید هم قطعیت پرداخت چک رمزدار را حفظ کند و هم محدودیت زمانی وصول آن را کاهش دهد.
یک تغییر در معماری پرداخت
تمرکز صرف بر «ممنوعیت چک رمزدار» بخشی از اهمیت این تصمیم را پنهان میکند. بخش دیگر تصمیم بانک مرکزی، تغییری است که در رابطه میان مشتری و سازوکار تسویه شبکه بانکی ایجاد میشود.
در مدل جدید، تسویه میان بانکها همچنان باید انجام شود، اما زمان انجام آن نباید مانع پرداخت وجه به ذینفع شود. به بیان دیگر، فرایندی که در لایه زیرساختی شبکه بانکی اتفاق میافتد از تجربه مشتری در دریافت وجه جدا میشود.
این منطق در بخشهای مختلف نظام پرداخت قابل مشاهده است: پیچیدگی تسویه باید تا جای ممکن در زیرساخت باقی بماند و مشتری برای دریافت وجه ناچار به انتظار برای تکمیل فرایندهای پشت صحنه نباشد.
اکنون همین منطق به چک تضمینشده نیز وارد میشود.
به همین دلیل، اثر اصلاح جدید را میتوان نه فقط در حذف یک نوع چک، بلکه در افزایش سرعت یکی از ابزارهای مورد استفاده برای انتقال وجوه با مبالغ بالا ارزیابی کرد.
شبکه بانکی تا مهر فرصت دارد
اجرای این سیاست به تغییر در سامانههای بانکها نیز نیاز دارد. بانک مرکزی اعلام کرده مهلت تعیینشده برای آن فراهمکردن فرصت کافی برای اعمال تغییرات لازم در شبکه بانکی بوده و تمدید دیگری برای اجرای مرحله نخست در نظر گرفته نخواهد شد؛ بنابراین بانکها تا هفتم مهر باید زیرساخت لازم را بهگونهای آماده کنند که پرداخت وجه چک تضمینشده بدون وابستگی مشتری به زمان تسویه بینبانکی انجام شود.
مرحله دوم نیز از اول دی اجرا میشود. در این مرحله نهتنها صدور چک رمزدار متوقف شده، بلکه تبادل چکهای رمزدار نیز در شبکه بانکی ممنوع خواهد شد. به این ترتیب فاصله سهماهه میان دو مرحله، دوره گذار شبکه بانکی از ابزار قدیمی به سازوکار جدید خواهد بود.
آزمون اصلی از هفتم مهر
اثر واقعی این اصلاح از زمان اجرای آن قابل سنجش خواهد بود. نخستین شاخص، توان بانکها در پرداخت واقعاً آنی چکهای تضمینشده است؛ بدون آنکه مشتری درگیر زمانبندی تسویه میان بانکها شود.
در مرحله بعد میتوان دید جایگزینی کامل چک رمزدار چه اثری بر فرایند پرداختهای کلان، زمان وصول و تجربه مشتریان شبکه بانکی خواهد داشت.
اگر زیرساخت بانکها مطابق برنامه آماده شود، نتیجه سیاست جدید برای مشتری ساده خواهد بود: ابزاری که بانک پرداخت آن را تضمین کرده است، باید بدون انتظار برای تکمیل تسویه بینبانکی نیز قابل وصول باشد.
از این منظر، هفتم مهر فقط تاریخ توقف صدور چک رمزدار نیست؛ نقطه آغاز مدلی است که در آن تضمین پرداخت و سرعت دسترسی به وجه قرار است در یک ابزار واحد جمع شوند و یکی دیگر از فرایندهای سنتی شبکه بانکی به سمت تسویه سریعتر حرکت کند.