رتبه اعتباری C3 چیست؟
آیا با رتبه اعتباری C3 میتوان وام گرفت؟
رتبه C3 یکی از سطوح رتبهبندی اعتباری اشخاص است که در محدوده امتیاز ۵۲۰ تا ۵۳۹ قرار میگیرد. این رتبه در گروه C قرار دارد و در طبقهبندیهای منتشرشده، سطح ریسک آن «متوسط» در نظر گرفته میشود.
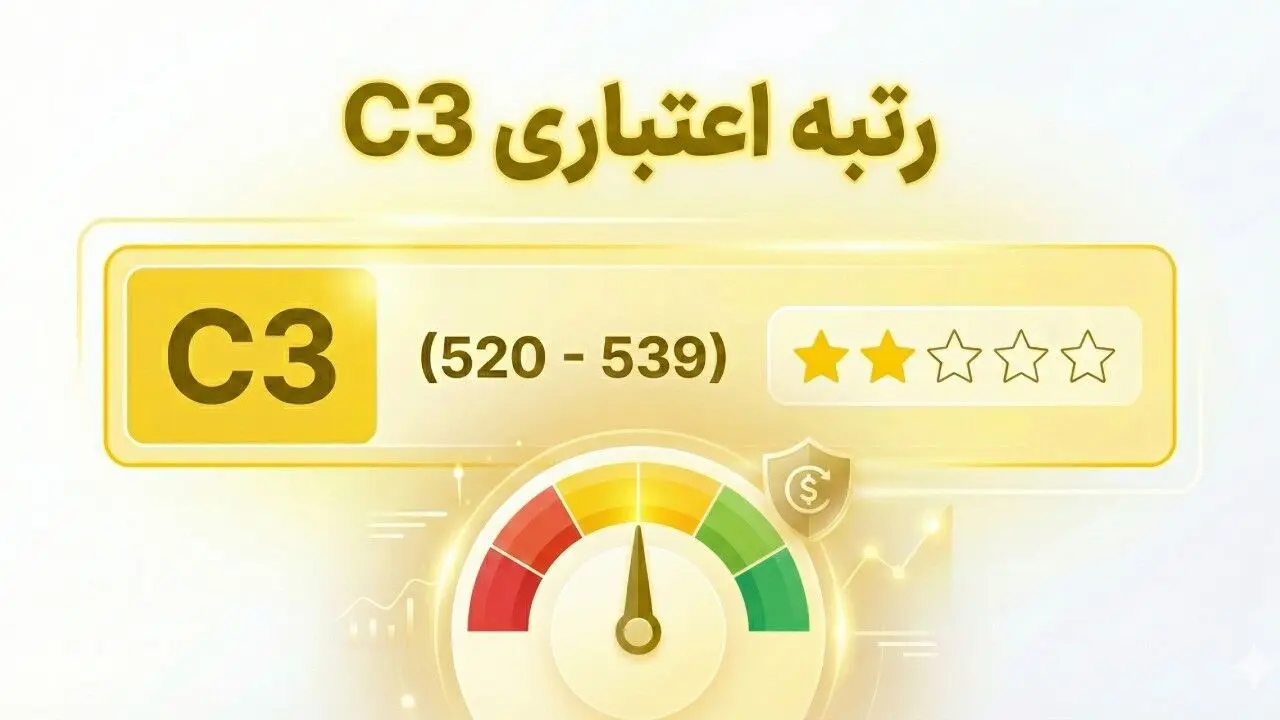
رتبه اعتباری یکی از مهمترین شاخصهایی است که وضعیت رفتار مالی افراد را در نظام بانکی نشان میدهد. بانکها و سایر اعتباردهندگان با بررسی گزارش اعتباری متقاضی، تصویری از سابقه بازپرداخت بدهیها، تعهدات مالی و میزان ریسک اعتباری او به دست میآورند. به همین دلیل، رتبه اعتباری در تصمیمگیری درباره اعطای تسهیلات، میزان اعتبار قابل پرداخت و شرایط دریافت آن نقش مهمی دارد. در نظام رتبهبندی اعتباری، رتبهها از A1 تا E3 دستهبندی میشوند. رتبههای A و B در محدوده ریسک پایین قرار دارند، رتبههای C در محدوده ریسک متوسط هستند و رتبههای D و E نشاندهنده ریسک بالاترند. در این میان، C3 یکی از رتبههای گروه C و پایینترین سطح این گروه است.
به گزارش بانک اول رتبه C3 یکی از سطوح رتبهبندی اعتباری اشخاص است که در محدوده امتیاز ۵۲۰ تا ۵۳۹ قرار میگیرد. این رتبه در گروه C قرار دارد و در طبقهبندیهای منتشرشده، سطح ریسک آن «متوسط» در نظر گرفته میشود.
فردی که رتبه اعتباری C3 دارد، از نظر رتبهبندی اعتباری وضعیت ضعیفتری نسبت به افراد دارای C1 و C2 دارد، اما هنوز وارد گروه D و ریسک بالا نشده است.
اگر بخواهیم بدون تعارف درباره C3 صحبت کنیم، باید گفت C3 رتبه خوبی محسوب نمیشود، اما رتبه بسیار بد یا بحرانی هم نیست. اما اگر هدف شما دریافت تسهیلات بانکی یا استفاده از اعتبار در آینده است، بهتر است C3 را یک وضعیت هشدار تلقی کنید، نه یک وضعیت مطلوب.
رتبه اعتباری C3 چه چیزی درباره وضعیت مالی شما میگوید؟
رتبه اعتباری قرار نیست میزان ثروت شما را اندازهگیری کند. شاید فردی ملک، خودرو یا سرمایه قابلتوجهی داشته باشد اما رتبه اعتباری مناسبی نداشته باشد.
آنچه اعتبارسنجی بیشتر به آن توجه دارد، رفتار فرد در قبال تعهدات مالی است. به بیان ساده، پرسش اصلی این نیست که «چقدر پول دارید؟» بلکه این است که «وقتی پولی را قرض میگیرید یا تعهد مالی ایجاد میکنید، چقدر منظم به تعهدات خود عمل میکنید؟».
چه عواملی باعث ایجاد رتبه اعتباری C3 میشوند؟
نمیتوان گفت هر فرد دارای رتبه C3 اعتبارسنجی دقیقاً به یک دلیل مشخص به این رتبه رسیده است. مدل اعتبارسنجی مجموعهای از اطلاعات را در نظر میگیرد و نتیجه نهایی حاصل ترکیب عوامل مختلف است.
۱) تأخیر در پرداخت اقساط
یکی از مهمترین موضوعات در سابقه اعتباری، نحوه پرداخت اقساط تسهیلات است. پرداخت منظم اقساط میتواند به سابقه اعتباری کمک کند، در حالی که تأخیر در پرداخت اثر منفی خواهد داشت.
اگر فرد در دورههای مختلف چند بار اقساط خود را با تأخیر پرداخت کرده باشد، این سابقه در ارزیابی اعتبار او اثرگذار است.
۲) بدهیها و تعهدات مالی
میزان تعهدات مالی نیز اهمیت دارد. افزایش ناگهانی تعهدات میتواند برای مدتی اثر منفی بر امتیاز اعتباری داشته باشد؛ چون افزایش بدهی، در صورت نامتناسب بودن با وضعیت مالی فرد، ریسک بازپرداخت را افزایش میدهد. دریافت تسهیلات به خودی خود امتیاز اعتباری را بالا نمیبرد؛ آنچه اهمیت دارد نحوه انجام تعهدات ناشی از آن است.
۳) چک برگشتی
سوابق مربوط به چک نیز در ارزیابی اعتبار فرد نقش دارد. وجود چک برگشتی نشانهای منفی از سابقه تعهدات مالی است و بسته به شرایط و دادههای موجود در گزارش، بر ارزیابی اعتباری اثر میگذارد.
۴) سابقه اعتباری
کسی که برای مدت طولانی تسهیلات دریافت کرده و آنها را منظم تسویه کرده است، اطلاعات بیشتری برای ارزیابی رفتار اعتباری دارد. در مقابل، محدود بودن سابقه اعتباری نیز باعث میشود ارزیابی دقیق رفتار مالی فرد دشوارتر شود.
۵) سایر اطلاعات مورد استفاده در مدل اعتبارسنجی
مدلهای اعتبارسنجی فقط به وام و اقساط محدود نیستند. شاخصهای بیشتری از جمله اطلاعات مرتبط با بیمه، اطلاعات قضایی، درآمد و برخی دادههای دیگر نیز مورد بررسی قرار میگیرند.
بنابراین نباید تصور کرد که با مشاهده رتبه اعتباری C3 میتوان تنها یک علت را مقصر دانست. برای فهم دلیل دقیق، باید خود گزارش اعتباری را بررسی کرد.
آیا با رتبه اعتباری C3 میتوان وام گرفت؟
بله، داشتن رتبه C3 اعتبارسنجی به معنی ممنوعیت دریافت وام نیست. بانک هنگام تصمیمگیری برای اعطای تسهیلات صرفاً به یک حرف و عدد نگاه نمیکند. گزارش اعتباری یکی از ابزارهای ارزیابی ریسک است و شرایط هر تسهیلات نیز متفاوت است.
شاید یک بانک برای متقاضی دارای C3 شرایط متفاوتی نسبت به متقاضی دارای A یا B در نظر بگیرد. نوع وام، مبلغ تسهیلات، میزان درآمد، توان بازپرداخت، سابقه مشتری در همان بانک، نوع وثیقه و سیاست اعتباری بانک بر تصمیم نهایی اثرگذار هستند.
بنابراین اگر C3 دارید، نباید نتیجه بگیرید که «هیچ بانکی به من وام نمیدهد». اما انتظار دریافت اعتبار با همان شرایط فردی که رتبه A1 یا B1 دارد نیز منطقی نیست.
چگونه رتبه اعتباری C3 را بهتر کنیم؟
افزایش رتبه اعتباری با یک اقدام فوری اتفاق نمیافتد. سابقه اعتباری حاصل رفتار مالی در طول زمان است و اصلاح آن نیز به استمرار رفتار مناسب نیاز دارد.
۱) تمام اقساط را بهموقع پرداخت کنید
مهمترین کار این است که اجازه ندهید تأخیرهای جدید وارد سابقه شما شود. اگر چند تسهیلات دارید، تاریخ سررسید همه آنها را در یک تقویم یا یادآور ثبت کنید.
۲) بدهیهای معوق را تعیین تکلیف کنید
اگر بدهی معوق یا اقساط عقبافتاده دارید، ابتدا وضعیت آنها را مشخص کنید. تسویه بدهی یک اقدام مهم است، اما نباید انتظار داشت که صرفاً با پرداخت یک بدهی، رتبه اعتباری در همان لحظه به بهترین سطح ممکن برسد.
سابقه رفتار مالی گذشته بخشی از تصویر اعتباری فرد است و بهبود واقعی نیازمند ایجاد سابقه جدید و منظم است.
۳) از ایجاد تعهدات غیرضروری خودداری کنید
اگر در حال حاضر چندین بدهی و قسط دارید، گرفتن تسهیلات جدید صرفاً با هدف «بهبود رتبه اعتباری» تصمیم درستی نیست. دریافت وام به خودی خود امتیاز اعتباری را افزایش نمیدهد و افزایش ناگهانی تعهدات حتی میتواند در کوتاهمدت اثر منفی داشته باشد.
۴) وضعیت چکهای خود را بررسی کنید
اگر سابقه چک برگشتی دارید، وضعیت آن را پیگیری و در صورت امکان تعیین تکلیف کنید. همچنین پیش از صدور چک جدید، مطمئن شوید که توانایی تأمین وجه آن در موعد مقرر را دارید.
۵) گزارش اعتباری خود را دقیق بخوانید
یکی از اشتباهات رایج این است که فرد فقط حرف C3 را میبیند و بدون بررسی جزئیات شروع به حدس زدن علت میکند. گزارش اعتباری اطلاعات بیشتری درباره وضعیت و سوابق فرد ارائه میدهد. ابتدا باید ببینید چه اطلاعاتی در گزارش ثبت شده و سپس برای اصلاح موارد منفی اقدام کنید.
چقدر زمان میبرد رتبه اعتباری C3 بهتر شود؟
برای این سؤال نمیتوان یک عدد قطعی مثل «۳۰ روز» یا «سه ماه» تعیین کرد. سرعت تغییر رتبه به علت ایجاد رتبه اعتباری C3، سابقه قبلی فرد، اطلاعات جدیدی که وارد گزارش میشود و نحوه بهروزرسانی دادهها بستگی دارد.
اگر علت رتبه پایین، یک اطلاعات اشتباه باشد، اصلاح همان اطلاعات میتواند مسیر متفاوتی داشته باشد. اما اگر C3 حاصل مجموعهای از رفتارهای مالی در طول زمان باشد، بهبود آن نیز نیازمند استمرار در پرداخت منظم و مدیریت تعهدات است.
نکته: بهبود رتبه اعتباری بیشتر شبیه ساختن یک سابقه جدید است تا پاک کردن یک سابقه قدیمی.
آیا پرداخت بدهی، C3 را فوراً به B یا A تبدیل میکند؟
خیر. پرداخت بدهی یا تسویه اقساط معوق یکی از اقدامات مهم برای اصلاح وضعیت اعتباری است، اما نباید آن را با «ارتقای فوری رتبه» یکی دانست.
فرض کنید فردی به دلیل چند رفتار مالی نامناسب در رتبه اعتباری C3 قرار گرفته است و امروز تمام بدهی خود را پرداخت میکند. تسویه بدهی اتفاق مثبتی است، اما سیستم اعتبارسنجی همچنان سابقه رفتار مالی او را در چارچوب اطلاعات موجود بررسی میکند. بنابراین بهتر است به جای جستوجوی یک راه میانبر برای تغییر رتبه، روی ایجاد یک دوره مستمر از پرداختهای منظم و مدیریت صحیح بدهی تمرکز کنید.
نکته: رتبه اعتباری کارنامه رفتار مالی شماست، نه میزان دارایی شما. شاید فردی چندین میلیارد تومان دارایی داشته باشد اما به دلیل مدیریت ضعیف بدهیها رتبه اعتباری مناسبی نداشته باشد؛ همانطور که فردی با دارایی کمتر، به دلیل پرداخت منظم تعهدات خود میتواند کارنامه اعتباری بهتری داشته باشد. به همین دلیل، اگر رتبه اعتباری C3 دارید، مسئله اصلی فقط تغییر یک حرف و عدد نیست؛ مسئله، اصلاح الگویی است که این حرف و عدد را ساخته است.
اگر رتبه اعتباری C3 اشتباه باشد چه کار کنیم؟
اگر مطمئن هستید اطلاعات گزارش اعتباری شما اشتباه است، ابتدا باید خود گزارش را با اسناد و مدارک مالی خود تطبیق دهید. برای مثال شاید بدهیای که قبلاً تسویه کردهاید همچنان در گزارش به شکل نادرست نمایش داده شود یا اطلاعات یک تعهد با وضعیت واقعی آن مطابقت نداشته باشد.
در چنین شرایطی، اولین مسیر معمولاً مراجعه به بانک یا اعتباردهندهای است که اطلاعات را ثبت کرده است. اعتباردهنده مسئول بهروزرسانی اطلاعات نادرست یا ناقص است. همچنین امکان ثبت اعتراض نسبت به گزارش اعتباری نیز وجود دارد.
نکته: اعتراض زمانی معنا دارد که واقعاً خطایی در اطلاعات وجود داشته باشد. اعتراض به خود رتبه، بدون وجود خطا در دادههای گزارش، لزوماً باعث تغییر رتبه نمیشود.