کفایت سرمایه بانک ها
کفایت سرمایه بانکهای ایران؛ کدام بانکها پشتوانه قویتری دارند؟
کفایت سرمایه بانکهای ایران را با جدول و نمودار ارقام منتشرشده مقایسه کنید؛ تفاوت سلامت مالی، امنیت سپرده و رتبهبندی امنیت سایبری بانکها را بشناسید.
پشت نام یک بانک، تعداد شعب یا نرخ سود سپرده، یک پرسش مهم قرار دارد: بانک برای تحمل زیانهای احتمالی چه پشتوانهای دارد؟ «نسبت کفایت سرمایه» یکی از ابزارهای پاسخ به این پرسش است. اما برای مقایسه بانکهای ایران، باید بدانیم عدد هر بانک متعلق به چه دورهای است و آیا از یک تعریف مشترک استفاده شده است یا خیر.
در گزارش نشست خبری ۲۸ مهر ۱۴۰۵ سخنگوی قوه قضائیه، از برخورداری ۱۳ بانک از مجموع ۲۷ بانک مورد اشاره از نسبت کفایت سرمایه ۸ درصدی یا بیشتر خبر داده شد. در این اعلام عمومی، فهرست اسامی و رقم تکتک بانکها ارائه نشده است؛ بنابراین نمیتوان نام آن ۱۳ بانک را صرفاً از این آمار استخراج کرد.
پاسخ کوتاه: در ارقام تاریخدار گردآوریشده در این بررسی، بانکهایی مانند ملت، مسکن و خاورمیانه بالاتر از معیار ۸ درصد قرار میگیرند؛ پارسیان، شهر و صادرات در ارقام مورد استناد زیر این معیارند و برای دی، سرمایه و مؤسسه ملل نسبت منفی گزارش شده است. این نتیجه فقط مربوط به مقطع درجشده در هر ردیف است. برای معرفی امنترین بانک در برابر حملات سایبری، هنوز جدول نهایی عمومی و قابل مقایسهای در مستندات بررسیشده در دست نیست.
کفایت سرمایه چیست و چرا برای مردم اهمیت دارد؟
کفایت سرمایه نشان میدهد سرمایه نظارتی بانک، پس از تعدیلات مقرر، چه نسبتی با داراییها و تعهدات موزونشده به ریسک دارد. در این محاسبه، همه داراییها همریسک فرض نمیشوند. برای مثال، ترکیب تسهیلات، سرمایهگذاریها و تعهدات بانک در مقدار ریسک آن اثر میگذارد.
فرمول ساده: نسبت کفایت سرمایه = سرمایه نظارتی ÷ داراییهای موزونشده به ریسک × ۱۰۰
فرض کنید سرمایه نظارتی یک بانک ۱۰ واحد و داراییهای موزونشده به ریسک آن ۱۰۰ واحد باشد؛ نسبت کفایت سرمایه آن ۱۰ درصد میشود. این یک مثال آموزشی است و به بانک خاصی اشاره ندارد. همین نسبت با سرمایه ۴ واحدی، ۴ درصد خواهد بود.
برای مشتری، پشتوانه سرمایهای مناسب میتواند به تداوم فعالیت، ظرفیت تأمین مالی و جذب زیانهای احتمالی کمک کند. با این حال، این شاخص بهتنهایی زمان پرداخت وام، دسترسی به موجودی حساب یا امنیت نرمافزار بانک را تعیین نمیکند. اگر در حال انتخاب محل نگهداری پول هستید، مطالعه مقایسه بانکها برای سپردهگذاری در کنار این گزارش، تصویر کاملتری از شرایط عملی حسابها میدهد.
عدد ۸ درصد چه معنایی دارد؟
| وضعیت نسبت | برداشت درست | برداشت نادرست |
|---|---|---|
| ۸ درصد و بیشتر | در مقطع گزارش، نسبت به معیار پایه سرمایهای رسیده است. | بانک در همه زمینهها بدون ریسک است. |
| صفر تا کمتر از ۸ درصد | سرمایه نظارتی مثبت است، اما نسبت به معیار ۸ درصد فاصله دارد. | بانک الزاماً توان پرداخت سپرده ندارد. |
| کمتر از صفر | سرمایه نظارتی محاسبهشده منفی است و اصلاح ساختار سرمایه اهمیت جدی دارد. | تاریخ ورشکستگی یا مبلغ زیان مشتری از همین عدد مشخص میشود. |
| رقم تأییدنشده | اطلاعات کافی برای نتیجهگیری عددی این گزارش فراهم نشده است. | نسبت بانک صفر است یا از بقیه ضعیفتر است. |
در اسناد داخلی، ۸ درصد معیار پایه شناختهشده برای کفایت سرمایه است و در برنامه هفتم نیز هدف حداقل ۸ درصد آمده است. همزمان، برای تأمین سرمایه بانکهای دولتی مسیر تدریجی پیشبینی شده است؛ از جمله در مصوبه مربوط، اهداف پایان سالهای ۱۴۰۴ تا ۱۴۰۷ بهترتیب ۵، ۶، ۷ و ۸ درصد درج شدهاند. پس سنجش فاصله با ۸ درصد با قضاوت درباره اجرای یک تکلیف قانونی خاص یکسان نیست.
همچنین در استانداردهای بینالمللی، سرمایه لایه یک، سرمایه سهام عادی و سرمایه کل تعریف و حداقلهای متفاوت دارند و بافرهای سرمایهای نیز مطرحاند. مقایسه رقم «سرمایه لایه یک» یک بانک با رقم «کفایت سرمایه کل» بانک دیگر، رتبهبندی معتبری ایجاد نمیکند. در جدول زیر، عنوان مورد نظر کفایت سرمایه کل است.
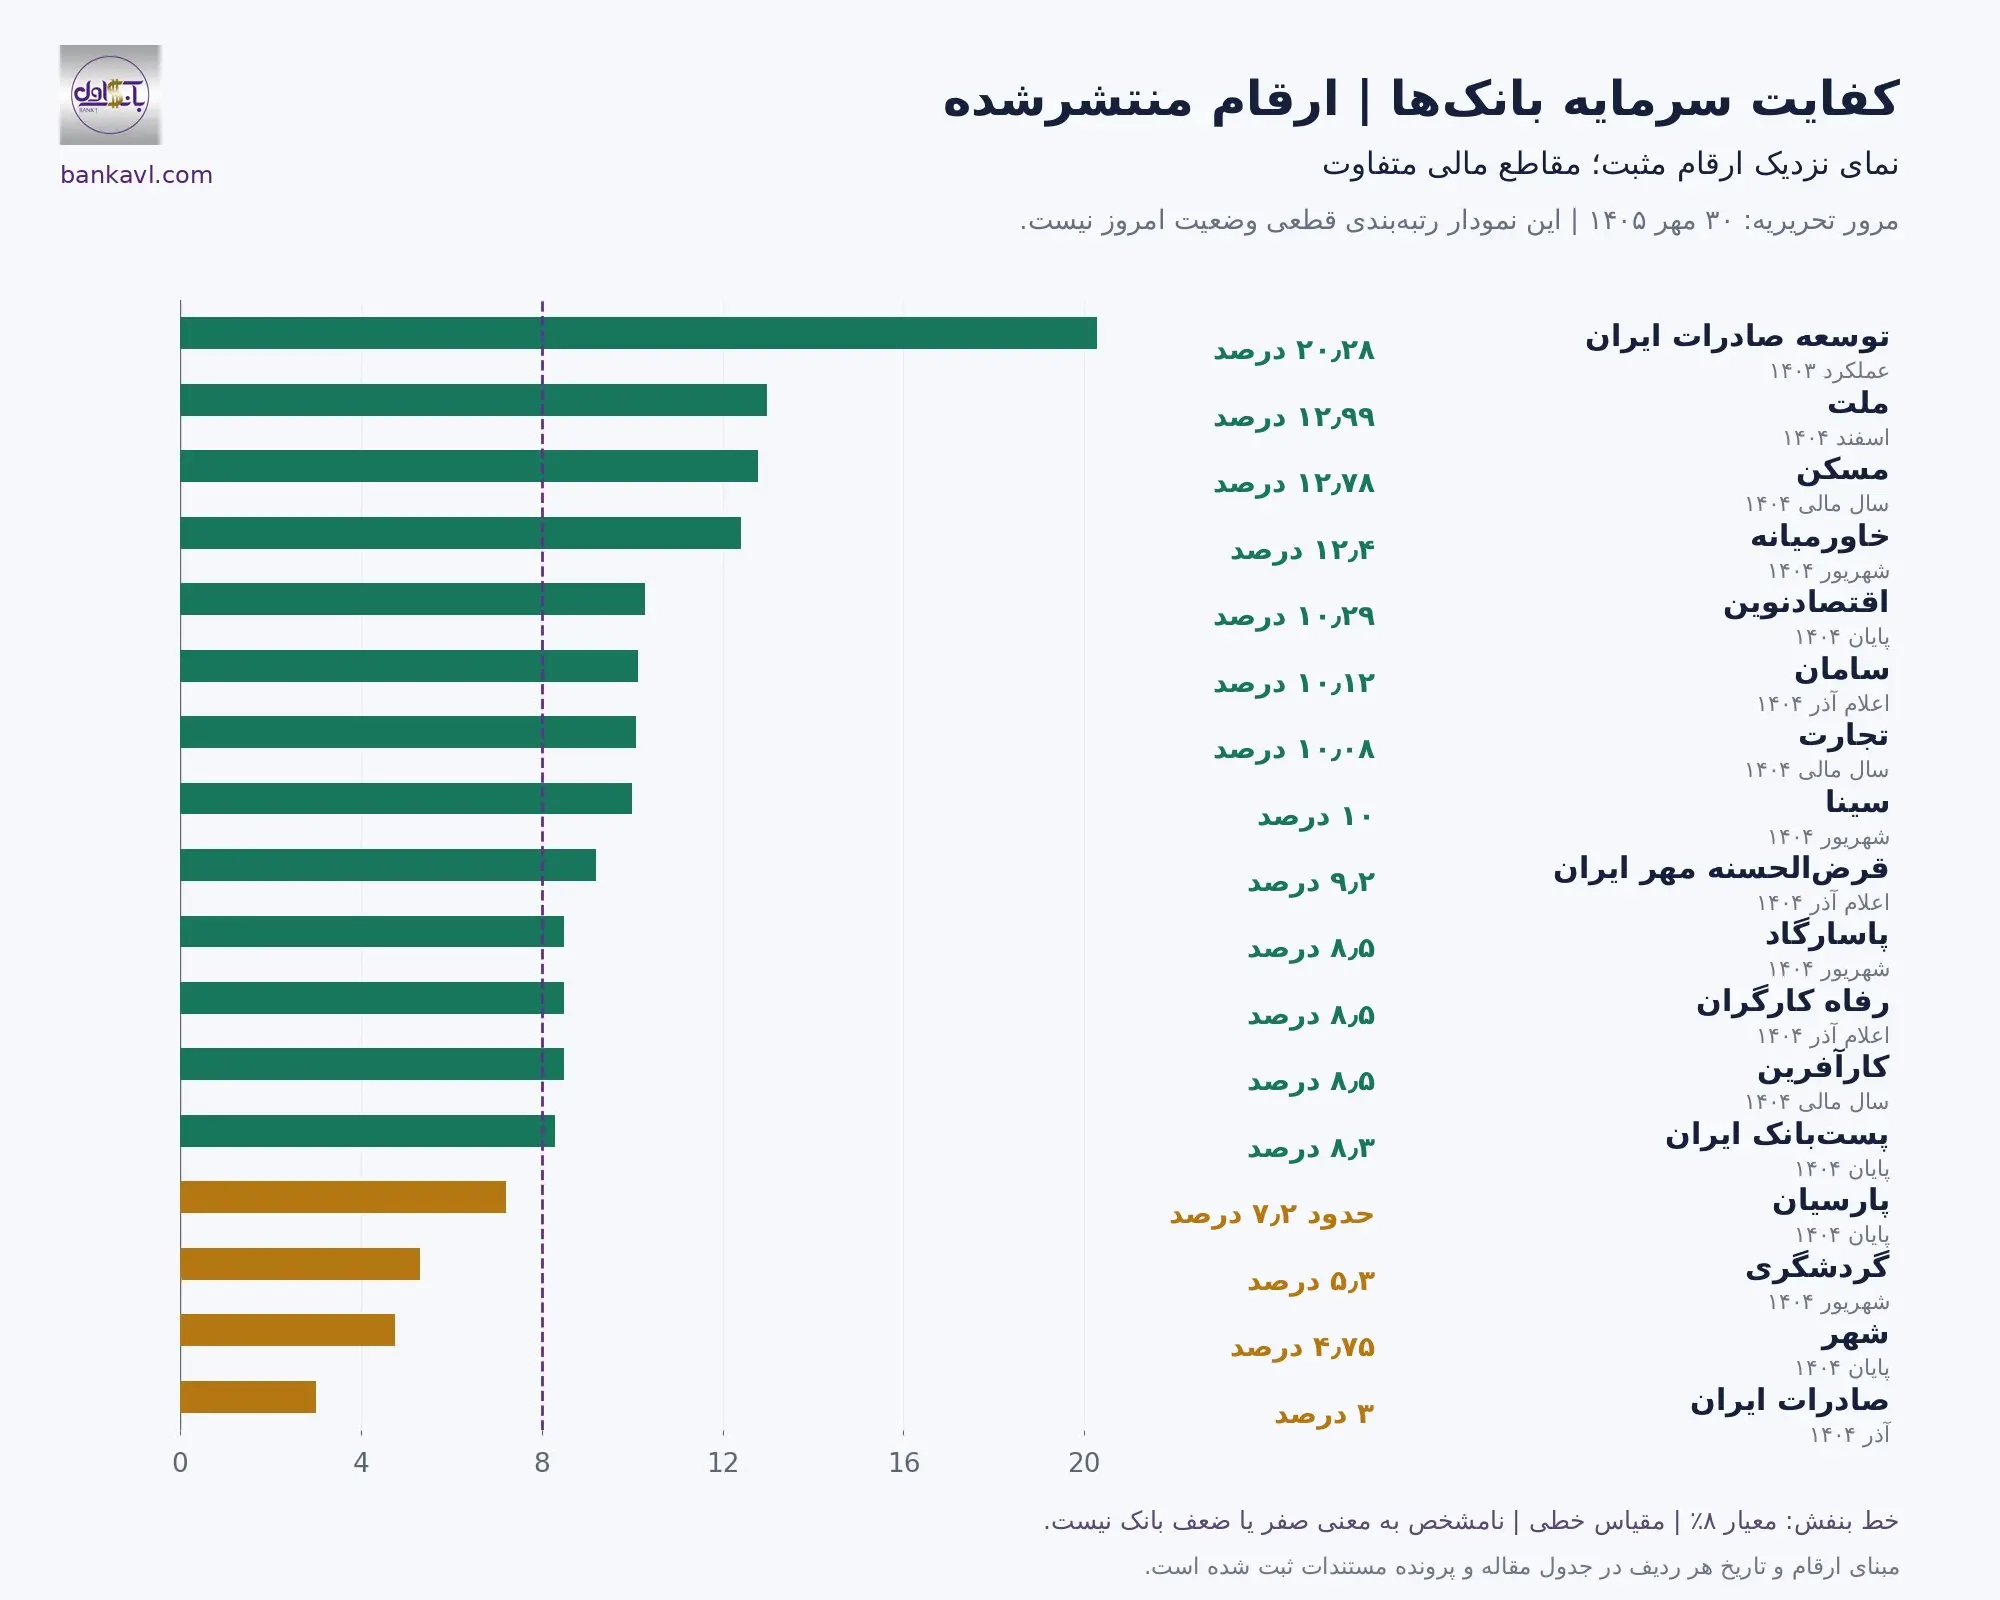
جدول کفایت سرمایه بانکهای ایران؛ ارقام منتشرشده به ترتیب مقدار
راهنمای خواندن جدول: دادههای زیر از اسناد و اطلاعرسانی بانکها و بازنشر گزارشهای مالی گردآوری شدهاند و بازمحاسبه مستقل از صورتهای مالی همه بانکها نیستند. دورهها یکسان نیست؛ ترتیب جدول فقط ترتیب همین ارقام منتشرشده است و رتبه رسمی، رتبه وضعیت روز یا فهرست همان ۱۳ بانک اعلامشده محسوب نمیشود. بانکهایی با رقم برابر، رتبه برتری نسبت به یکدیگر ندارند.
| بانک یا مؤسسه | نسبت منتشرشده | دوره یا زمان اعلام | وضعیت در همان مقطع | نوع مستند |
|---|---|---|---|---|
| توسعه صادرات ایران | ۲۰٫۲۸ درصد | عملکرد ۱۴۰۳ | برابر یا بالاتر از ۸٪ | اعلام مدیرعامل در ۱۴۰۴ |
| ملت | ۱۲٫۹۹ درصد | اسفند ۱۴۰۴ | برابر یا بالاتر از ۸٪ | نقل صورت مالی حسابرسیشده |
| مسکن | ۱۲٫۷۸ درصد | سال مالی ۱۴۰۴ | برابر یا بالاتر از ۸٪ | نقل صورت مالی مصوب مجمع |
| خاورمیانه | ۱۲٫۴ درصد | شهریور ۱۴۰۴ | برابر یا بالاتر از ۸٪ | سند رسمی بانک |
| اقتصادنوین | ۱۰٫۲۹ درصد | پایان ۱۴۰۴ | برابر یا بالاتر از ۸٪ | نقل اطلاعرسانی بانک |
| سامان | ۱۰٫۱۲ درصد | اعلام آذر ۱۴۰۴ | برابر یا بالاتر از ۸٪ | اعلام بانک؛ پایان دوره تصریح نشده |
| تجارت | ۱۰٫۰۸ درصد | سال مالی ۱۴۰۴ | برابر یا بالاتر از ۸٪ | نقل گزارش مدیرعامل در مجمع |
| سینا | ۱۰ درصد | شهریور ۱۴۰۴ | برابر یا بالاتر از ۸٪ | رقم نمایشدادهشده در جدول ایبنا |
| قرضالحسنه مهر ایران | ۹٫۲ درصد | اعلام آذر ۱۴۰۴ | برابر یا بالاتر از ۸٪ | اظهارات مدیرعامل؛ پایان دوره تصریح نشده |
| پاسارگاد | ۸٫۵ درصد | شهریور ۱۴۰۴ | برابر یا بالاتر از ۸٪ | تصویر جدول ایبنا |
| رفاه کارگران | ۸٫۵ درصد | اعلام آذر ۱۴۰۴ | برابر یا بالاتر از ۸٪ | نقل اطلاعرسانی بانک |
| کارآفرین | ۸٫۵ درصد | سال مالی ۱۴۰۴ | برابر یا بالاتر از ۸٪ | اظهارات مدیرعامل در مجمع |
| پستبانک ایران | ۸٫۳ درصد | پایان ۱۴۰۴ | برابر یا بالاتر از ۸٪ | اظهارات مدیرعامل در مجمع |
| پارسیان | حدود ۷٫۲ درصد | پایان ۱۴۰۴ | مثبت؛ کمتر از ۸٪ | حدود؛ اظهارات مدیرعامل |
| گردشگری | ۵٫۳ درصد | شهریور ۱۴۰۴ | مثبت؛ کمتر از ۸٪ | نقل گزارش عملکرد ششماهه |
| شهر | ۴٫۷۵ درصد | پایان ۱۴۰۴ | مثبت؛ کمتر از ۸٪ | گزارش ایبنا |
| صادرات ایران | ۳ درصد | آذر ۱۴۰۴ | مثبت؛ کمتر از ۸٪ | تصویر جدول ایبنا؛ نهماهه |
| دی | منفی ۴۱٫۹ درصد | شهریور ۱۴۰۴ | منفی؛ کمتر از ۸٪ | اعلام روابطعمومی بانک |
| مؤسسه اعتباری ملل | منفی ۵۸٫۷ درصد | پایان ۱۴۰۴ | منفی؛ کمتر از ۸٪ | نقل صورت مالی حسابرسینشده |
| سرمایه | منفی ۲۵۷ درصد | سال مالی ۱۴۰۴ | منفی؛ کمتر از ۸٪ | نقل صورت مالی حسابرسیشده |
برای اقتصادنوین، نسبت پایان ۱۴۰۴ معادل ۱۰٫۲۹ درصد در جدول آمده است؛ در اطلاعرسانی بعدی از عبور این نسبت از ۱۰٫۷۳ درصد خبر داده شده، اما چون عبارت «بیش از» یک مقدار دقیق نیست و پایان دوره نیز در همان خبر روشن نیست، آن را به میلهای با مقدار دقیق تبدیل نکردهایم. نسبت پارسیان نیز در منبع «حدود ۷٫۲ درصد» اعلام شده است.
در ردیفهای مبتنی بر تصویر جدول ایبنا، عدد با همان دقت نمایشدادهشده نقل شده است؛ رقم ۱۰ سینا به معنی تأیید دقت دو رقم اعشار نیست. درباره بعضی بانکها، از جمله تجارت و دی، بازنشرهای دیگری با ارقام متفاوت وجود دارد؛ این گزارش مستند مشخص هر ردیف را ملاک قرار داده و ادعای رفع همه اختلافهای نسخههای مالی را ندارد.
نمودار مقایسه؛ نام همه بانکهای دامنه بررسی در یک قاب
در نمودار زیر، نام ۲۷ بانک ایرانی در دامنه این گزارش بههمراه مؤسسه اعتباری ملل آمده است. ردیفهای دارای عدد از بزرگ به کوچک مرتب شدهاند. هشت ردیف فاقد عدد کافی، در پایین نمودار و بدون میله یا رتبه قرار دارند. دامنه گزارش، بانکهای داخلی یادشده است؛ بانک مرکزی، شعب بانکهای خارجی، بانکهای مستقر در خارج و برندهای نئوبانکیِ زیرمجموعه، بانک مستقل این مقایسه محسوب نشدهاند.
چون نسبت منفی بانک سرمایه دامنه نمودار اصلی را بسیار گسترده میکند، برای خواندن تفاوت ارقام مثبت، نمای نزدیک جداگانهای نیز ارائه شده است. این تغییر نما، هیچ عددی را حذف یا اصلاح نمیکند.
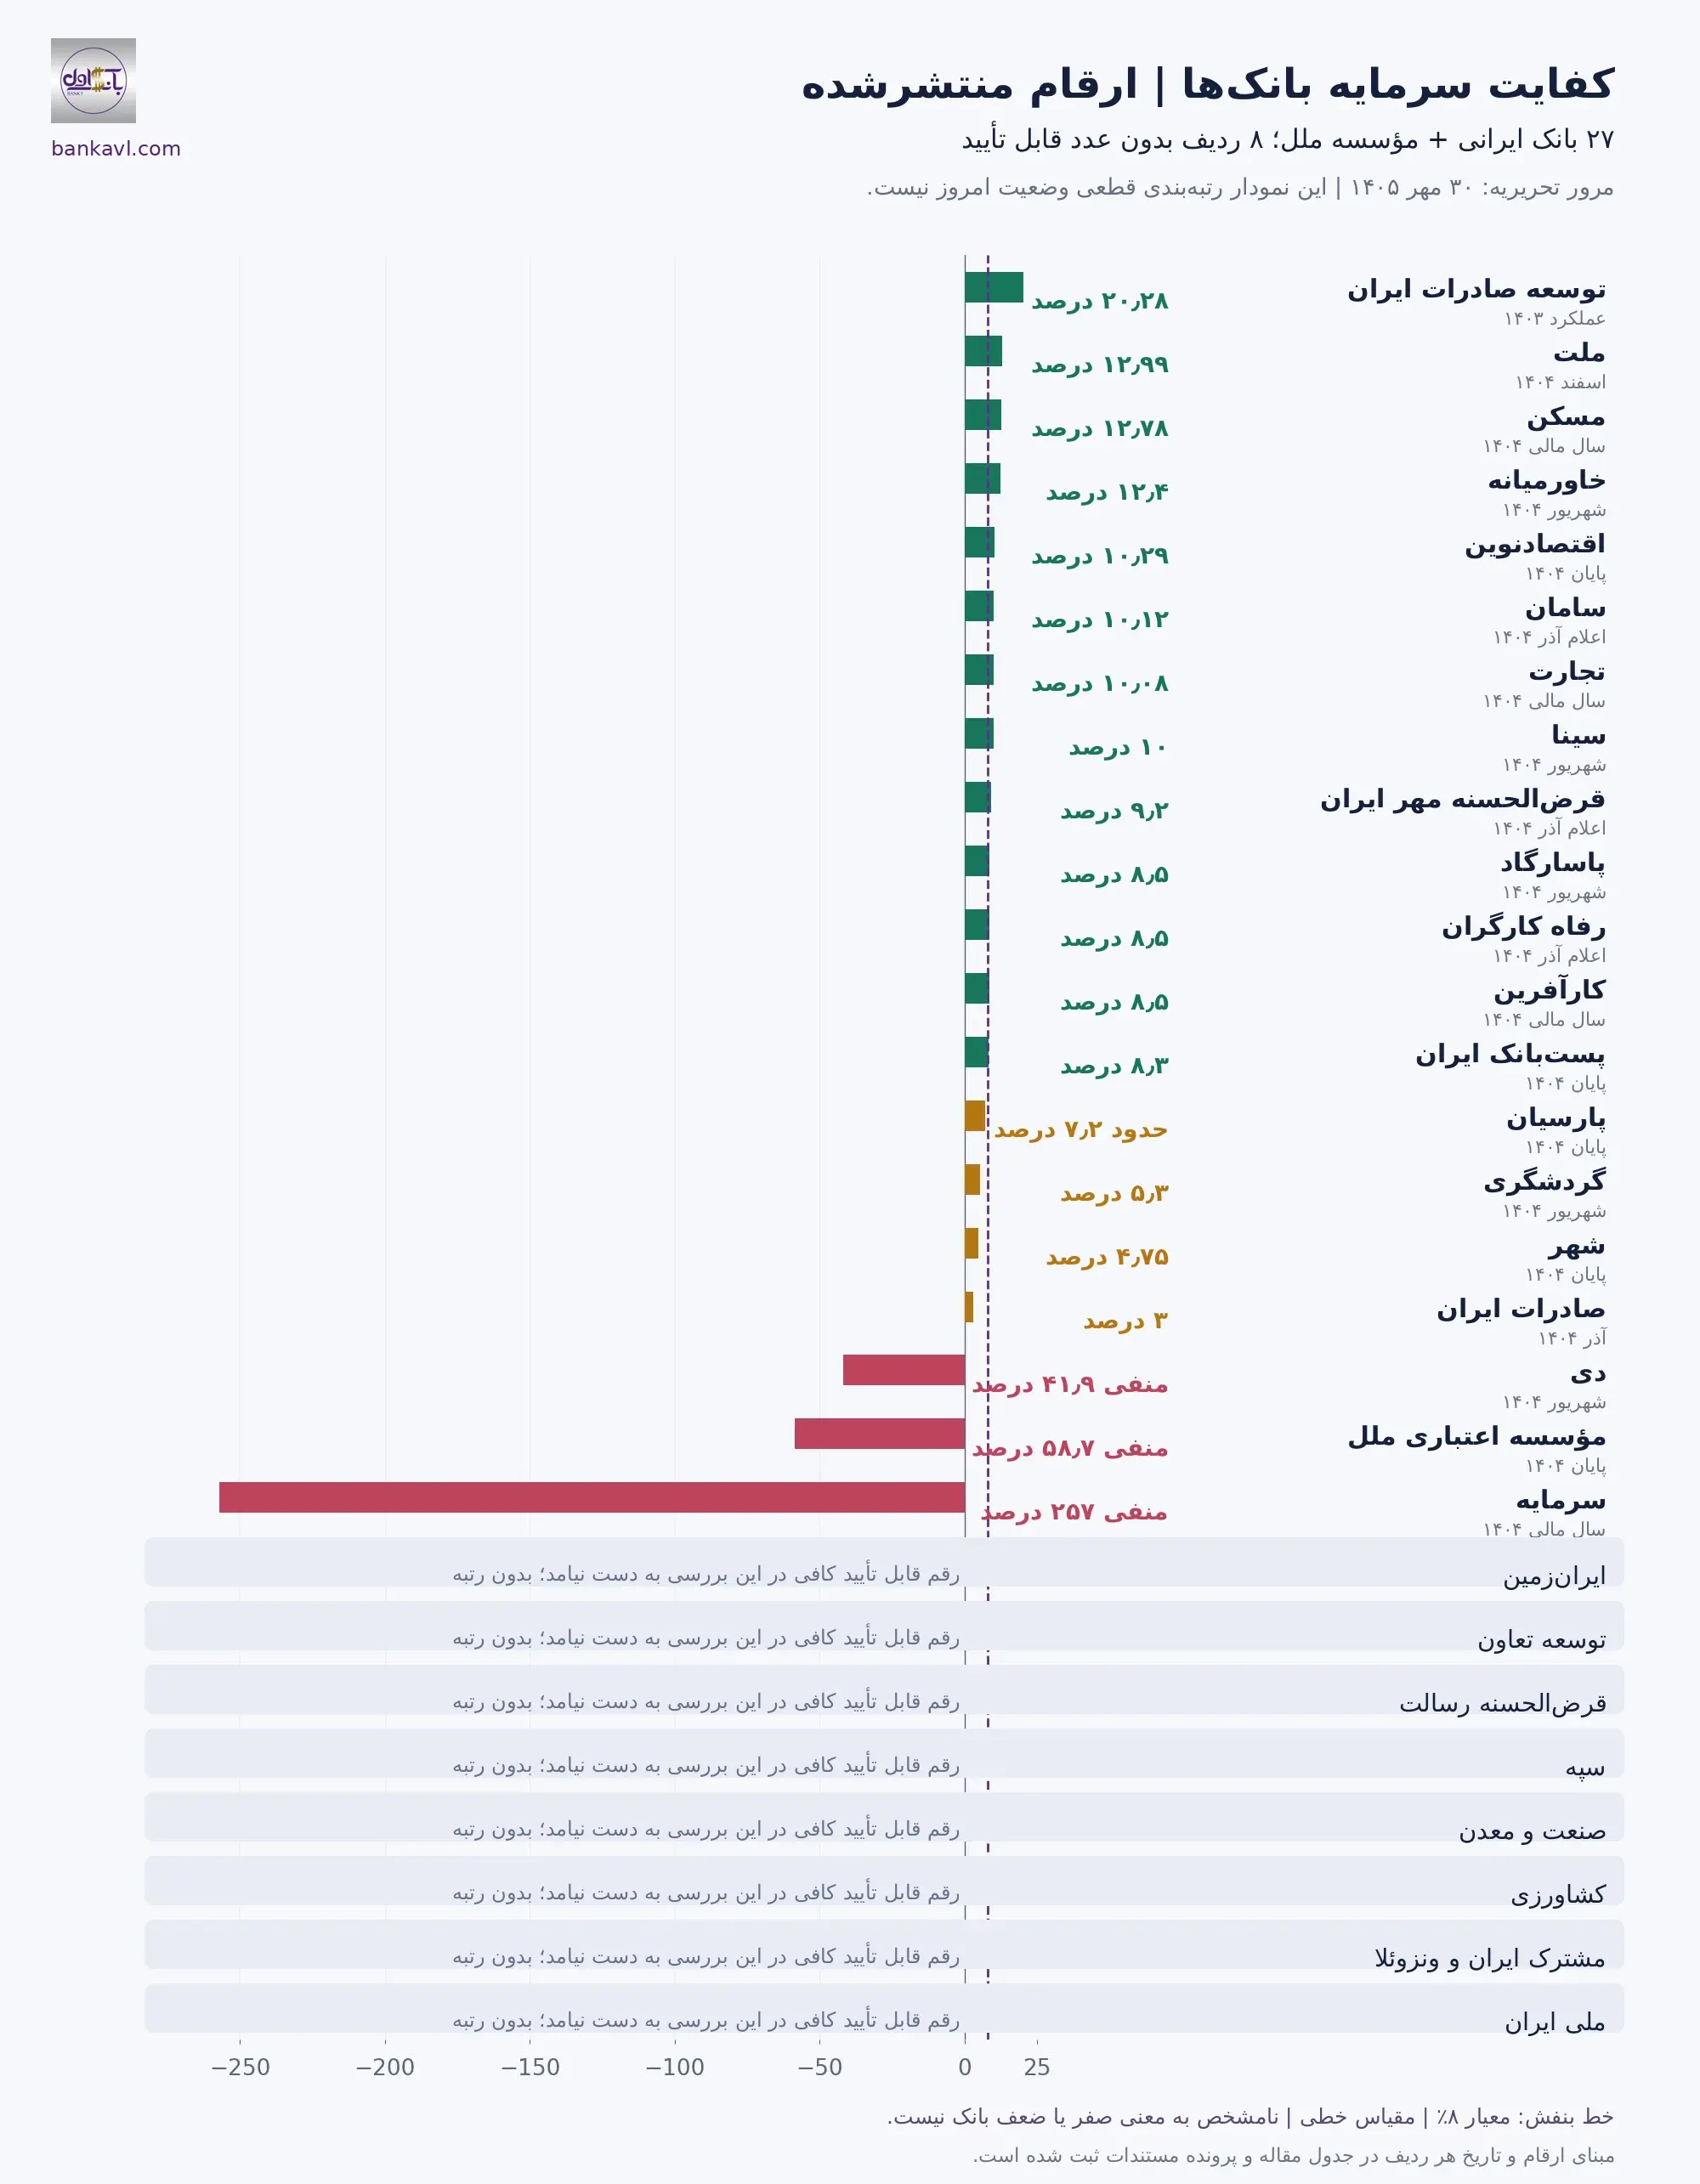
کدام بانکها در این بررسی عدد قابل اتکای کافی ندارند؟
| بانک | نتیجه بررسی برای جدول عددی |
|---|---|
| ایرانزمین | رقم تازه با دوره و مستند کافی برای این گزارش تأیید نشد؛ بدون رتبه |
| توسعه تعاون | رقم تازه با دوره و مستند کافی برای این گزارش تأیید نشد؛ بدون رتبه |
| قرضالحسنه رسالت | رقم تازه با دوره و مستند کافی برای این گزارش تأیید نشد؛ بدون رتبه |
| سپه | رقم تازه با دوره و مستند کافی برای این گزارش تأیید نشد؛ بدون رتبه |
| صنعت و معدن | رقم تازه با دوره و مستند کافی برای این گزارش تأیید نشد؛ بدون رتبه |
| کشاورزی | رقم تازه با دوره و مستند کافی برای این گزارش تأیید نشد؛ بدون رتبه |
| مشترک ایران و ونزوئلا | رقم تازه با دوره و مستند کافی برای این گزارش تأیید نشد؛ بدون رتبه |
| ملی ایران | رقم تازه با دوره و مستند کافی برای این گزارش تأیید نشد؛ بدون رتبه |
این برچسب درباره کیفیت قطعی این بانکها داوری نمیکند. برای نمونه، خبر افزایش سرمایه یا اعلام سودآوری، بهتنهایی جایگزین رقم نهایی کفایت سرمایه نیست. برخی ارقام قدیمی یا بازنشرهای دارای ابهام نیز عمداً وارد نمودار نشدهاند.
بانک آینده در گزارشهای مربوط به اول آبان ۱۴۰۴، وارد فرایند گزیر معرفی شده است؛ به همین دلیل عدد تاریخی آن کنار بانکهای این مقایسه رتبهبندی نشده است. نام بانکها و مؤسسات ادغامشده نیز نباید بهعنوان ردیف مستقل دوباره شمرده شود. فهرست این گزارش، فهرست صدور مجوز یا تأیید وضعیت حقوقی روز بانکها نیست.
کدام بانکها از نظر کفایت سرمایه وضعیت بهتری دارند؟
در میان ارقام جدول، توسعه صادرات در اعلام عملکرد ۱۴۰۳ نسبت بالایی دارد. برای ملت و مسکن، ارقام نقلشده از صورتهای مالی سال ۱۴۰۴ بالاتر از ۱۲ درصد است و سند شهریور ۱۴۰۴ خاورمیانه نیز نسبت بالاتر از ۱۲ درصد را نشان میدهد. اقتصادنوین، سامان، تجارت و سینا نیز در مقاطع ذکرشده بالاتر از معیار ۸ درصد قرار گرفتهاند.
اما از مقایسه رقم ۱۴۰۳ یک بانک با رقم ۱۴۰۴ بانک دیگر، نمیتوان نتیجه گرفت امروز کدامیک قویترین بانک کشور است. برای چنین حکمی باید نسخه نهایی صورتهای مالی، دوره مشترک، مبنای محاسبه یکسان و وضعیت تأیید ناظر در دسترس باشد.
کدام بانکها نیاز بیشتری به تقویت سرمایه دارند؟
در دادههای مورد استناد این گزارش، پارسیان، گردشگری، شهر و صادرات نسبت مثبت کمتر از ۸ درصد دارند. در مقابل، ارقام منفی گزارششده برای دی، مؤسسه ملل و سرمایه نشاندهنده چالش جدیتر سرمایه نظارتی در همان دورههاست. بهبود یک نسبت منفی نیز الزاماً به معنی رسیدن به حدنصاب نیست؛ برای مثال کاهش شدت منفی بودن همچنان میتواند با فاصله زیاد از معیار ۸ درصد همراه باشد.
راه اصلاح، بسته به وضعیت بانک، میتواند شامل افزایش سرمایه با منابع قابل قبول ناظر، حفظ سود، اصلاح کیفیت داراییها، وصول مطالبات و مدیریت ریسک باشد. افزایش سرمایه اسمی یا تجدید ارزیابی داراییها بهتنهایی میزان نقدینگی تازه یا قدرت جذب زیان را نشان نمیدهد؛ اثر نهایی باید در نسبت نظارتی دیده شود.
آیا کفایت سرمایه پایین یعنی سپرده مردم از بین میرود؟
از این نسبت بهتنهایی نمیتوان چنین نتیجهای گرفت. کفایت سرمایه درباره پشتوانه جذب زیان است؛ نقدشوندگی به توان تأمین وجه در زمان نیاز مربوط میشود و امنیت سپرده نیز به چارچوب حقوقی، وضعیت بانک، نظارت و پوششهای قابل اعمال وابسته است. رقم منفی یک علامت مهم برای بررسی است، اما حکم خودکار ورشکستگی یا پیشبینی زیان قطعی سپردهگذار نیست.
برای انتخاب حساب، علاوه بر وضعیت مالی بانک، شرایط برداشت، جریمه شکست سپرده، کیفیت پاسخگویی و تناسب سررسید با نیاز خود را بررسی کنید. راهنمای تفاوت حساب کوتاهمدت و بلندمدت در بانک اول، این بخش از تصمیم را روشنتر میکند.
امنیت سایبری بانکها؛ آیا فهرست امنترینها منتشر شده است؟
در اطلاعرسانی تازه مرکز ملی فضای مجازی درباره ارزیابی امنیت سایبری بانکها، از اعلام نتایج به مدیران بانکها، فرصت یکماهه برای رفع نواقص و ارزیابی دوباره پیش از اطلاعرسانی عمومی صحبت شده است. بنابراین «برگزاری رتبهبندی» با «انتشار عمومی جدول رتبه نهایی همه بانکها» تفاوت دارد.
تا زمان مرور این گزارش در ۳۰ مهر ۱۴۰۵، در مستندات عمومی بررسیشده، جدول نهایی قابل مقایسهای با نام، امتیاز، تاریخ و روش ارزیابی همه بانکها به دست نیامد. به همین دلیل در این مقاله هیچ بانکی بهعنوان امنترین یا ناامنترین بانک ایران معرفی نشده است. برای پیگیری اصل خبر میتوانید گزارش رتبهبندی امنیت سایبری بانکها را در بانک اول بخوانید.
برای شناخت زیرساخت امنتر، چه شواهدی لازم است؟
از نظر تحلیلی، امنیت بهتر باید با شواهد قابل بررسی سنجیده شود؛ از کنترل دسترسی و مدیریت آسیبپذیری تا تشخیص حمله، پاسخ به رخداد و توان بازیابی. چارچوبهای معتبر مدیریت ریسک سایبری نیز پیشگیری را در کنار حکمرانی، شناسایی، تشخیص، پاسخ و بازیابی قرار میدهند. جدول زیر معیار بررسی است و امتیازدهی انجامشده به بانکهای ایران نیست.
| محور بررسی | شاهد قابل اتکا | اهمیت برای مشتری |
|---|---|---|
| ارزیابی مستقل | گزارش نهاد ارزیاب با تاریخ، دامنه و روش مشخص | امکان مقایسه معتبرتر سطح کنترلها |
| تداوم کسبوکار | نتایج آزمون بازیابی و زمان بازگردانی خدمات | کاهش مدت اختلال در پرداخت و دسترسی |
| پشتیبانگیری | نسخه پشتیبان محافظتشده و آزمون واقعی بازگردانی | کمک به بازیابی دادهها پس از رخداد |
| مدیریت دسترسی | احراز هویت قوی، محدودسازی دسترسی و ثبت رویداد | کاهش احتمال دسترسی غیرمجاز |
| پایش و واکنش | پایش مستمر، فرایند پاسخ و گزارش رفع نواقص | تشخیص سریعتر و محدودسازی آسیب |
| شفافیت رخداد | اطلاعیه رسمی، دامنه اختلال و نتیجه بررسی | امکان پیگیری آگاهانه مشتری و جلوگیری از شایعه |
داشتن همراهبانک پرطرفدار، مرکز داده بزرگ یا گواهی عمومی یک شرکت زیرمجموعه، بهتنهایی رتبه امنیت کل بانک را ثابت نمیکند. نبود خبر حمله نیز اثبات مصونیت نیست. از طرف دیگر، اختلال یک خدمت میتواند دلایل مختلف داشته باشد؛ تا زمانی که مرجع معتبر آن را تأیید نکرده است، نباید هر قطعی را حمله سایبری نامید.
چند اقدام ساده برای استفاده مطمئنتر از خدمات بانکی
اپلیکیشن بانکی را از مسیر رسمی بانک دریافت کنید؛ رمز، رمز پویا و اطلاعات کارت را در اختیار تماسگیرنده قرار ندهید؛ پیامک یا لینک ناشناس را مبنای ورود به حساب نگذارید و در صورت مشاهده تراکنش مشکوک، موضوع را فوراً از کانال رسمی بانک پیگیری کنید. برای پرداختهای ضروری نیز داشتن یک مسیر جایگزین متناسب با نیازتان میتواند اثر اختلال یک خدمت را کمتر کند.
پرسشهای متداول
آیا بانکی با کفایت سرمایه بیشتر، وام ارزانتری میدهد؟
الزاماً خیر. نرخ و شرایط وام به نوع قرارداد، مقررات، منابع طرح و سیاست اعتباری بانک وابسته است. نسبت بالاتر بهتنهایی وعده وام ارزانتر یا پرداخت سریعتر نیست.
آیا بزرگترین بانک، بالاترین کفایت سرمایه را دارد؟
الزاماً خیر. اندازه دارایی یا تعداد شعب با نسبت سرمایه نظارتی به داراییهای موزونشده به ریسک متفاوت است.
چرا نسبت یک بانک در دو خبر متفاوت است؟
دوره مالی، حسابرسی، اصلاح گزارش، مبنای تأیید ناظر یا حتی خلط سرمایه لایه یک با سرمایه کل میتواند منشأ تفاوت باشد. پیش از نتیجهگیری باید عنوان شاخص و تاریخ هر دو سند بررسی شود.
آیا میتوان از کفایت سرمایه، امنیت سایبری بانک را فهمید؟
خیر. کفایت سرمایه و امنیت سایبری دو موضوع متفاوتاند. سنجش امنیت زیرساخت به ارزیابی فنی و عملیاتی نیاز دارد.
نتیجه برای انتخاب بانک
در ارقام مستند این بررسی، گروهی از بانکها از معیار ۸ درصد عبور کردهاند و گروهی همچنان به تقویت سرمایه نیاز دارند. برای تصمیم عمومی، ارزش این جدول در دیدن عدد همراه با تاریخ و نوع مستند است. انتخاب بانک را با ترکیبی از وضعیت مالی، کیفیت خدمات، شرایط حساب و شواهد امنیتی انجام دهید؛ هیچیک از این موارد بهتنهایی پاسخ همه پرسشها نیست.
روش تهیه: گردآوری و مقایسه ارقام منتشرشده؛ اسناد بانک خاورمیانه، اطلاعرسانی و مجامع بانکها، گزارشهای ایبنا و بازنشرهای مالی، قانون برنامه هفتم و اطلاعرسانی مرکز ملی فضای مجازی بررسی شدهاند. ارقام برآورد یا میانگینگیری نشدهاند؛ مستندات تفصیلی برای تحریریه جداگانه نگهداری شده است.