از افتتاح حساب تا تأیید دریافت چک
افتتاح حساب جاری و دریافت دستهچک دیجیتال؛ راهنمای صدور و ثبت چک
شرایط و مدارک افتتاح حساب جاری، مراحل دریافت دستهچک دیجیتال و روش صدور، ثبت و تأیید دریافت چک را همراه با نکات کاربردی بخوانید.
برای دریافت دستهچک دیجیتال، ابتدا باید حساب جاری واجد شرایط داشته باشید؛ سپس درخواست دستهچک را از مسیر مورد تأیید بانک ثبت و امضای دیجیتال خود را فعال کنید. صدور یک چک، تأیید دریافت آن و درخواست وصول، سه عملیات جداگانهاند.
اگر برای نخستینبار میخواهید دستهچک بگیرید، داشتن کارت بانکی یا افتتاح یک حساب عادی کافی نیست. ابتدا باید مشخص کنید بانک انتخابی شما چه مسیری برای افتتاح حساب جاری و بررسی درخواست دستهچک دارد و آیا اولین درخواست را غیرحضوری میپذیرد. در این راهنمای بانک اول، مسیر اقدام را از آمادهکردن مدارک تا صدور و تأیید چک مرور میکنیم.
از کجا شروع کنیم؟ صادرکننده هستید یا گیرنده چک؟
عبارت «دریافت چک دیجیتال» دو معنی دارد: ممکن است بخواهید برای حساب خود دستهچک بگیرید و چک صادر کنید، یا کسی در معامله یک چک در وجه شما صادر کرده باشد و بخواهید آن را بپذیرید. در حالت دوم، درخواست دستهچک برای خودتان بخشی از مراحل پذیرش چک طرف مقابل نیست؛ باید دسترسی به خدمت دریافت و وصول چک در بانک مربوط را بررسی کنید.
- برای صدور چک: حساب جاری، تأیید درخواست دستهچک، دسترسی بانکی و امضای دیجیتال لازم را آماده کنید.
- برای دریافت چک معامله: اطلاعات چک صادرشده در وجه خود را در محیط رسمی بانک مشاهده و کنترل کنید.
- برای چک کاغذی: ثبت اطلاعات در صیاد، کاغذ را به چک دیجیتال تبدیل نمیکند.
افتتاح حساب جاری با دریافت دستهچک چه تفاوتی دارد؟
افتتاح حساب جاری و تخصیص دستهچک دو مرحله جدا هستند. ممکن است حساب جاری بدون دستهچک افتتاح شود و درخواست دستهچک پس از بررسیهای لازم تأیید یا رد شود. بنابراین پیش از افتتاح حساب، صریحاً بپرسید: «هدف من دریافت دستهچک دیجیتال است؛ آیا این حساب و وضعیت من برای ثبت درخواست مناسب است؟»
بر اساس دستورالعمل حساب جاری ابلاغی سال ۱۴۰۴، شرایط عمومی اشخاص حقیقی شامل حداقل سن ۱۸ سال تمام یا حکم رشد، نداشتن چک برگشتی رفع سوءاثرنشده و بدهی غیرجاری تعیینتکلیفنشده و رعایت محدودیتهای قانونی است. الزام به معرفی معرف برای افتتاح حساب جاری ممنوع است. بررسی شرایط دریافت دستهچک و اعتبارسنجی نیز جداگانه انجام میشود.
مدارک افتتاح حساب جاری را چگونه آماده کنیم؟
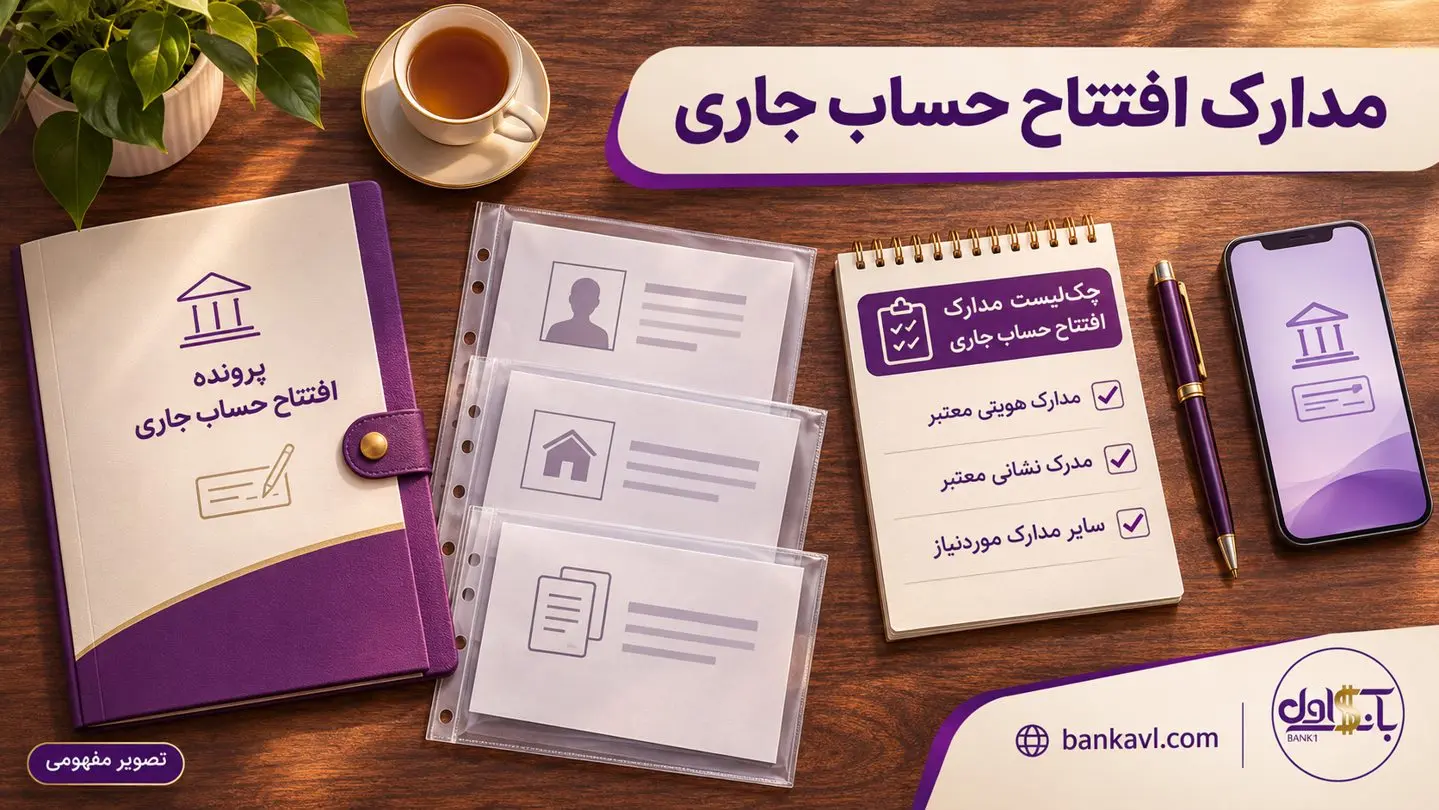
فهرست زیر برای آمادهسازی اولیه است؛ شیوه ارائه و تکمیل اطلاعات را از بانک انتخابی بگیرید تا بهدلیل کسری پرونده دوباره مراجعه نکنید.
- مدارک هویتی معتبر و اطلاعاتی که بانک برای احراز هویت درخواست میکند.
- نشانی محل سکونت، کدپستی و اطلاعات تماس قابل تأیید.
- اطلاعات شغلی، منبع درآمد و هدف استفاده از حساب، متناسب با بررسیهای بانک.
- شماره همراه منطبق با شرایط احراز هویت خدمت بانکی.
- تکمیل فرمهای افتتاح حساب، نمونه امضا و قراردادهای مربوط.
برای حساب شرکت، مدارک ثبتی، آخرین تغییرات و مشخصات صاحبان امضای مجاز نیز اهمیت دارند. مدارک شخصی مدیرعامل بهتنهایی جای پرونده شرکت و تعیین صاحبان امضا را نمیگیرد. اشخاص دارای وکیل، حساب مشترک یا شرایط هویتی خاص باید پوشش خدمت دیجیتال بانک را جداگانه بررسی کنند.
مراحل افتتاح حساب جاری؛ از انتخاب بانک تا فعالسازی
- از بانک درباره افتتاح حساب جاری و پوشش چک دیجیتال برای وضعیت خود سؤال کنید؛ افتتاح هر نوع حساب در یک اپلیکیشن به معنی افتتاح حساب جاری نیست.
- مدارک و اطلاعات هویتی، نشانی و شغلی را مطابق فهرست بانک آماده کنید.
- در شعبه یا مسیر غیرحضوریِ اعلامشده برای همان نوع حساب، درخواست افتتاح را ثبت و احراز هویت را تکمیل کنید.
- قرارداد، حدود دسترسی و تعرفهها را بخوانید و اطلاعات حساب و شماره شبا را پس از افتتاح تحویل بگیرید.
- دسترسی بانکی را فعال و سپس درخواست دستهچک را جداگانه پیگیری کنید؛ نتیجه افتتاح حساب را با نتیجه بررسی دستهچک یکی ندانید.
مراحل دریافت دستهچک دیجیتال
- بانک و نوع حساب را بررسی کنید. پیش از افتتاح حساب، از ارائه خدمت چک دیجیتال برای نوع مشتری و حساب خود مطمئن شوید؛ خدمات اشخاص حقیقی و حقوقی ممکن است مسیر یکسانی نداشته باشند.
- حساب جاری و پرونده بانکی را تکمیل کنید. اگر حساب دارید، از شعبه بخواهید وضعیت آن را برای درخواست دستهچک بررسی کند. افتتاح حساب جدید همیشه ضروری نیست.
- دسترسی رسمی همراهبانک یا اینترنتبانک را فعال کنید. نرمافزار را فقط از مسیر معرفیشده در وبسایت رسمی بانک دریافت و بهروز کنید.
- امضای دیجیتال را مطابق راهنمای بانک فعال کنید. تصویر امضا یا امضاکردن روی صفحه گوشی بهخودیخود جای گواهی و سازوکار امضای الکترونیکی مورد پذیرش بانک را نمیگیرد.
- درخواست دستهچک دیجیتال را ثبت کنید. حساب موردنظر و اطلاعات خواستهشده را کنترل کنید. ترتیب فعالسازی امضا و ثبت درخواست ممکن است در بانکها متفاوت باشد.
- نتیجه را پیگیری کنید. رسید درخواست یا پیام «ارسال شد» با تخصیص قطعی دستهچک تفاوت دارد. پس از تأیید، وضعیت دستهچک و امکان صدور را بررسی کنید.
اگر گزینه درخواست برای شما نمایش داده نمیشود، فوراً حساب دیگری باز نکنید. ابتدا نسخه نرمافزار، نوع حساب، تکمیل احراز هویت و امکان ثبت اولین درخواست غیرحضوری را از پشتیبانی یا شعبه بررسی کنید.
نمونه عملی: دریافت چک دیجیتال بانک ملی در بام
بانک ملی خدمت چک دیجیتال خود را با عنوان «چکام» در بام ارائه میکند. آموزشهای رسمی بانک، درخواست دستهچک، فعالسازی امضای دیجیتال، صدور و وصول چک را جداگانه توضیح دادهاند. در برخی راهنماهای قدیمیتر، نام «چکاد» دیده میشود؛ برای اقدام، عنوان و راهنمای نسخه فعلی بام را ملاک قرار دهید.
در راهنمای پیشین بانک ملی، ثبت درخواست غیرحضوری برای مشتری دارای سابقه دریافت دستهچک کاغذی اعلام شده و برای اولین دستهچک، مراجعه به شعبه پیشبینی شده بود. متقاضی بدون سابقه باید امکان فعلی درخواست را از بام یا شعبه استعلام کند؛ نباید فرض کند مسیر مشتری قدیمی برای او هم باز است.
برای مقایسه مسیرها و پیشنیازهای بانکهای مختلف، راهنمای دریافت دستهچک دیجیتال برای اشخاص حقیقی و حقوقی را نیز بخوانید.
نحوه صدور و ثبت چک دیجیتال؛ مرحلهبهمرحله
نام دکمهها در بانکها متفاوت است؛ ترتیب زیر یک راهنمای عمومی است و باید با پیامها و راهنمای رسمی بانک خود تطبیق داده شود.
- وارد بخش چک دیجیتال شوید و حساب جاری و دستهچک تخصیصیافته را انتخاب کنید.
- گزینه صدور چک را باز کنید و مشخصات گیرنده را مطابق نوع شخص وارد کنید؛ کد ملی برای فرد و شناسه ملی برای شرکت را با یکدیگر اشتباه نگیرید.
- مبلغ، تاریخ سررسید و سایر اطلاعات ضروری را ثبت کنید. واحد مبلغ را دقیق بخوانید؛ ریال و تومان ده برابر تفاوت دارند.
- در صفحه مرور، نام گیرنده، مبلغ، سررسید و حساب را دوباره با توافق معامله تطبیق دهید.
- عملیات را با سازوکار امضای دیجیتال مورد تأیید بانک تکمیل کنید.
- رسید و شناسه چک را نگه دارید و نتیجه را در فهرست چکهای صادرشده بررسی کنید؛ در وضعیت نامشخص، پیش از صدور دوباره، وضعیت درخواست قبلی را پیگیری کنید.
مثال: اگر مبلغ معامله ۲۵ میلیون تومان است و صفحه صدور واحد «ریال» دارد، مبلغ متناظر ۲۵۰ میلیون ریال است. پیش از امضا، مبلغ نمایشدادهشده به عدد و حروف را بخوانید و تنها به تعداد صفرهای تایپشده تکیه نکنید.
گیرنده چگونه چک دیجیتال را تأیید کند؟
اسکرینشات فرستنده، پیامک یا تصویر رسید، جای مشاهده چک در سامانه بانکی را نمیگیرد. از محیط رسمی بانک وارد بخش چکهای دریافتی شوید و چک صادرشده در وجه خود را پیدا کنید.
- هویت صادرکننده و گیرنده را کنترل کنید.
- مبلغ و تاریخ سررسید را با قرارداد یا توافق معامله تطبیق دهید.
- شناسه و وضعیت چک را بررسی کنید و مراحل استعلام در دسترس بانک را انجام دهید.
- اگر اطلاعات درست است، عملیات پذیرش یا تأیید دریافت را مطابق راهنمای بانک تکمیل کنید.
- اگر مغایرت وجود دارد، پیش از پذیرش، اصلاح را از صادرکننده بخواهید و رسیدگی را از مسیر بانک دنبال کنید.
تأیید دریافت، تضمین موجودی کافی در سررسید نیست. همچنین داشتن امضای دیجیتال، اعتبار مالی صادرکننده را تضمین نمیکند؛ تصمیم درباره پذیرش چک باید با شناخت طرف معامله و بررسیهای لازم همراه باشد.
ثبت چک صیادی کاغذی با چک دیجیتال چه فرقی دارد؟
در چک صیادی کاغذی، برگه فیزیکی وجود دارد و ثبت اطلاعات و نقلوانتقال آن در سامانه انجام میشود. در چک دیجیتال، خود چک در قالب دادهپیام صادر و مبادله میشود و امضای الکترونیکی در فرایند صدور نقش دارد. ازاینرو، ثبت یک برگه کاغذی در برنامه پرداخت یا ارسال عکس آن، بهمعنای صدور چک دیجیتال نیست.
برای آشنایی بیشتر با مراحل بعد از صدور، راهنمای صدور، انتقال و وصول چک الکترونیک را مطالعه کنید.
چرا درخواست رد میشود یا صدور چک به مشکل میخورد؟
- نقص پرونده: اطلاعات هویتی، نشانی یا مشخصات حساب نیاز به تکمیل دارد.
- محدودیت یا نتیجه بررسی اعتباری: علت را از بانک بگیرید و مسیر رفع آن را پیگیری کنید؛ صرف افزایش موجودی الزاماً مشکل را حل نمیکند.
- حساب یا خدمت نامناسب: ممکن است خدمت برای آن نوع حساب یا مشتری فعال نباشد.
- مشکل امضای دیجیتال: اعتبار گواهی و وضعیت فعالسازی را بررسی کنید؛ تصویر امضای دستی راهحل این خطا نیست.
- اختلال یا وضعیت نامشخص: شناسه پیگیری و پیام خطا را نگه دارید و پیش از تکرار عملیات از ثبتنشدن درخواست قبلی مطمئن شوید.
پرسشهای متداول
آیا با افتتاح حساب جاری، دستهچک دیجیتال قطعی است؟
خیر. درخواست دستهچک بررسی جداگانه دارد و افتتاح حساب بهتنهایی به معنی تأیید آن نیست.
آیا گرفتن اولین دستهچک کاملاً غیرحضوری است؟
برای همه متقاضیان و بانکها نمیتوان چنین وعدهای داد. مسیر اولین درخواست را پیش از افتتاح حساب از بانک انتخابی بررسی کنید.
آیا برای تأیید چک طرف مقابل باید دستهچک داشته باشم؟
پذیرش چک دریافتی را با درخواست دستهچک برای صدور اشتباه نگیرید. شرایط دسترسی گیرنده و حساب مقصد را از بانک ارائهدهنده خدمت بررسی کنید.
هزینه و زمان دریافت دستهچک چقدر است؟
عدد ثابتی برای همه بانکها و پروندهها نمیتوان تعیین کرد. تعرفههای نمایشدادهشده برای خدمت و گواهی امضا و زمان بررسی اعلامشده بانک را پیش از ثبت نهایی بخوانید.
آیا تأیید دریافت همان وصول وجه است؟
خیر. پذیرش چک، ثبت درخواست وصول و واریز قطعی وجه مراحل متفاوتاند. نتیجه وصول را در وضعیت چک و گردش حساب مقصد کنترل کنید.
پیش از اقدام این پنج مورد را بررسی کنید
بانک برای نوع حساب شما خدمت چک دیجیتال دارد؛ پرونده و دسترسی بانکی تکمیل است؛ نتیجه درخواست دستهچک مشخص شده؛ امضای دیجیتال مطابق راهنمای بانک فعال است؛ و هنگام صدور یا پذیرش، هویت گیرنده، مبلغ، واحد پول و سررسید را کنترل کردهاید. این ترتیب، احتمال مراجعه بینتیجه و اشتباه در ثبت چک را کاهش میدهد.